El mayor obstáculo crediticio para los inquilinos que quieren comprar una casa
¿Cuál es el pago más grande que usted hace cada mes? Si usted es inquilino, probablemente sea el pago del alquiler.
¿Pero sabía que usted puede pagar el alquiler a tiempo, siempre, durante años, y puede que esto nunca aparezca en su historial crediticio? Es bastante frustrante, especialmente si usted algún día quiere comprar una casa y está intentando crear su crédito.
Lo bueno es que eso está cambiando en estos momentos. Esto es lo que necesita saber y por qué esto podría abrir una puerta que pensaba que estaba cerrada.
El problema para los futuros compradores
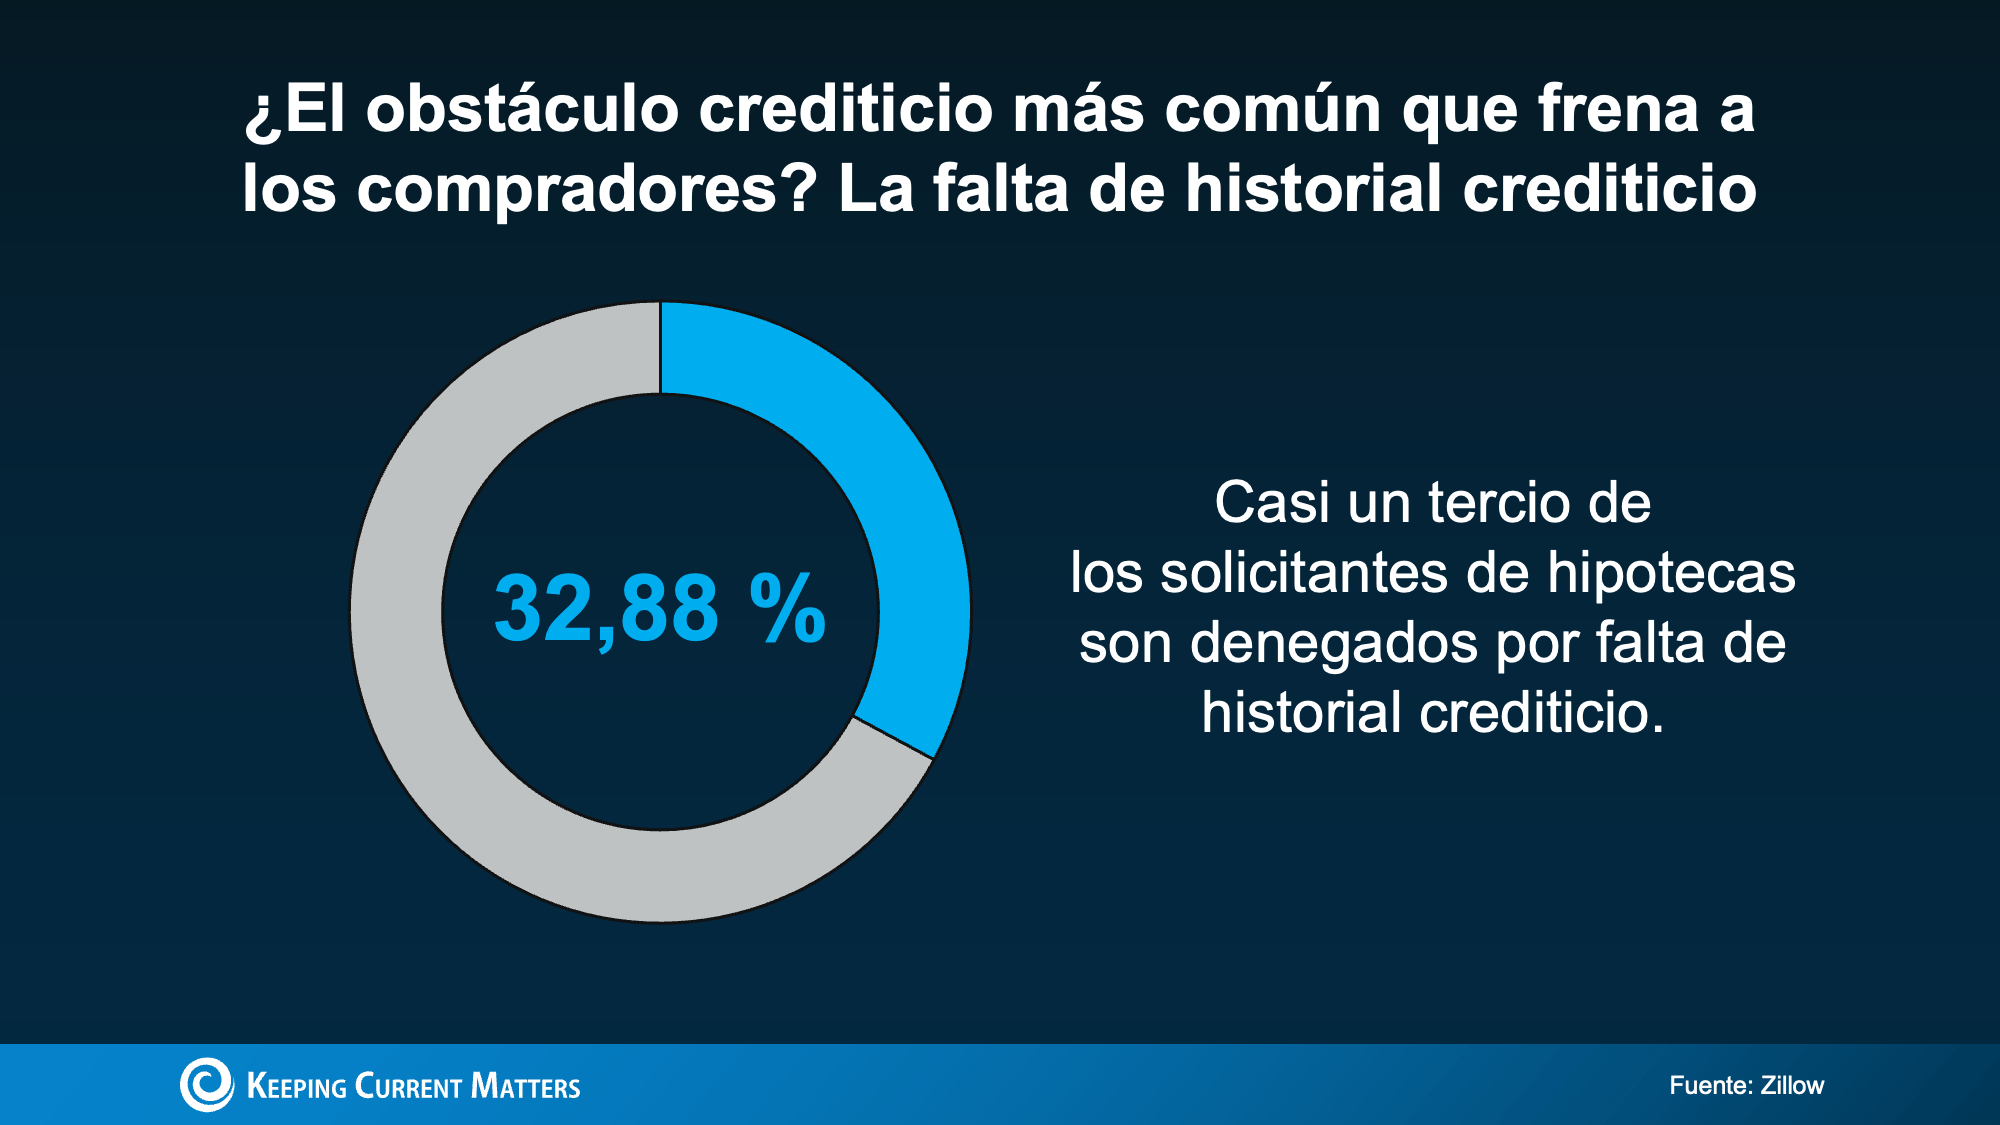
Usted no es el único frustrado. Según Zillow, casi un tercio de los solicitantes el (32,88 %) se le ha negado una hipoteca debido a su historial crediticio insuficiente, no por pagos atrasados o demasiada deuda. Simplemente porque no tienen suficiente historial crediticio para que una entidad crediticia diga “sí”.
Es el obstáculo más común que tienen los futuros compradores. Como explica Zillow:
“Casi un tercio de los solicitantes de hipotecas son denegados por historial crediticio insuficiente, lo que lo convierte en la razón más común para ser denegado”.
Pero por fin hay una salida ahora que está cambiando la forma en que se evalúa la solvencia crediticia.
La buena noticia: el crédito se está ampliando
Como explica Michael Sherman, director general y vicepresidente mayor en Zillow Rentals:
“La asequibilidad es el tema principal en el sector de la vivienda en estos momentos, y el acceso a la financiación es una parte muy importante de la historia. El historial crediticio es una barrera que impide a muchos compradores potenciales. La información sobre el pago del alquiler es una forma directa de abordar eso”.
Esto es a lo que se refiere Sherman. Están surgiendo nuevos modelos de crédito que tienen en cuenta el alquiler puntual y algunos pagos de servicios para ayudar a los inquilinos a obtener crédito por las facturas que ya pagan.
VantageScore es una empresa con un modelo de crédito nuevo que ha sido aprobado para su uso por la Agencia Federal de Financiación de la Vivienda (FHFA, por sus siglas en ingles). Y esa implantación tiene un gran impacto en inquilinos como usted.
Un estudio reciente de VantageScore encontró que casi 4 millones de inquilinos estadounidenses podrían finalmente ser elegibles para una hipoteca si sus pagos puntuales de alquiler se tuvieran en cuenta como parte de su historial crediticio. Esto no garantiza que de repente vaya a ser válido para todos los posibles compradores, pero sí abre la puerta.
Pero aquí está el problema: aún tiene que recorrerlo.
El historial de pagos del alquiler no se tiene en cuenta automáticamente
Hay más opciones disponibles para crear un historial crediticio, pero usted tiene que ser proactivo. Su alquiler no se tendrá en cuenta necesariamente a menos que usted se asegure de que así sea. Y cuanto antes le acrediten sus pagos, mejor.
A continuación, le explicamos como empezar, basándose en algunos consejos de Experian, la Oficina de Protección Financiera del Consumidor (CFPB, por sus siglas en ingles) y FICO:
-
Pregunte a su arrendador o al administrador de la propiedad si le están reportando su alquiler. Si no es así, solicite que lo hagan.
-
Si su arrendador no ofrece el servicio de reportar su alquiler, hay servicios disponibles. Asegúrese de comprobar las tarifas y a qué agencias envían sus datos.
-
Revise sus informes de crédito en busca de errores. Los errores ocurren y corregirlos es una de las formas más rápidas de fortalecer su perfil. El CFPB ofrece instrucciones paso a paso sobre cómo corregir errores en su informe.
-
Siga las normas básicas e importantes de crédito. Page sus facturas a tiempo, mantenga los saldos de sus tarjetas bajos y no solicite un montón de crédito nuevo de golpe.
-
No cierre ninguna cuenta, aunque ya la haya pagado y no la use a menudo.
-
Diversifique su perfil consiguiendo una tarjeta de crédito garantizada o convirtiéndose en usuario autorizado en la cuenta de otra persona para ayudarle a crear un historial más allá del alquiler.
Estos pasos requieren algo de tiempo y esfuerzo, pero podría valer la pena si estos empiezan a mejorar su historial crediticio.
Solo recuerde, no todas las entidades crediticias usan el mismo modelo de puntuación y hay más cambios en el horizonte. Por lo tanto, cuanto antes obtenga crédito por el trabajo que realiza, mejor.
Aunque no esté seguro de cuándo estará listo para comprar una casa, hablar con una entidad crediticia es un buen punto de partida. Un agente de préstamos profesional le ayudará a hacer un plan y a establecer un calendario para prepararlo a usted a que esté listo para solicitar y comprar oficialmente.
En conclusión
El panorama crediticio está cambiando, pero es necesario que actúe. Usted tiene que atribuirse el crédito de lo que hace. Y cuanto antes empiece, mejor.
¿Está listo para ver cuál es su situación? Una conversación breve con un agente de préstamos no le cuesta nada y podría mostrarle a usted que está más cerca de ser propietario de una casa de lo que cree.

| Miembros: ¡regístrese ahora y configure su Post Personalizado & empiece a compartirlo hoy!
¿No es un miembro aun? Haga un clic aquí para aprender más acerca de la nueva función de KCM, Post Personalizados. |
|