Por qué más compradores están optando por hipotecas con tasa ajustable hoy
Cuando las tasas hipotecarias suben, comprar una vivienda puede empezar a sentirse como tratar de darle a un blanco en movimiento. Cada aumento en las tasas hace que los pagos mensuales sean más altos, y eso lleva a muchos compradores a buscar otra forma de entrar.
Cada vez más de ellos la están encontrando en la hipoteca con tasa ajustable, o ARM (por sus siglas en inglés).
La opción de la ARM
Así es como una ARM se diferencia de una hipoteca más tradicional. Con una hipoteca con tasa fija regular, su tasa se mantiene igual durante todo el préstamo. Pero con una ARM, su tasa queda fija durante los primeros años y luego puede subir o bajar según las condiciones del mercado.
A algunas personas no les gusta ese nivel de incertidumbre, y eso está bien. Pero a otras les atrae esta opción precisamente porque, al optar por una ARM, por lo general la tasa inicial es más baja. Y en un mercado con la asequibilidad tan limitada, eso va a ganar popularidad.
Bankrate descubrió recientemente que, en septiembre, las tasas de los productos ARM eran más de un punto porcentual completo más bajas que las de un préstamo con tasa fija regular. Dependiendo del producto ARM, eso puede marcar una diferencia de entre $150 y $300 en el pago mensual de una vivienda de precio medio.
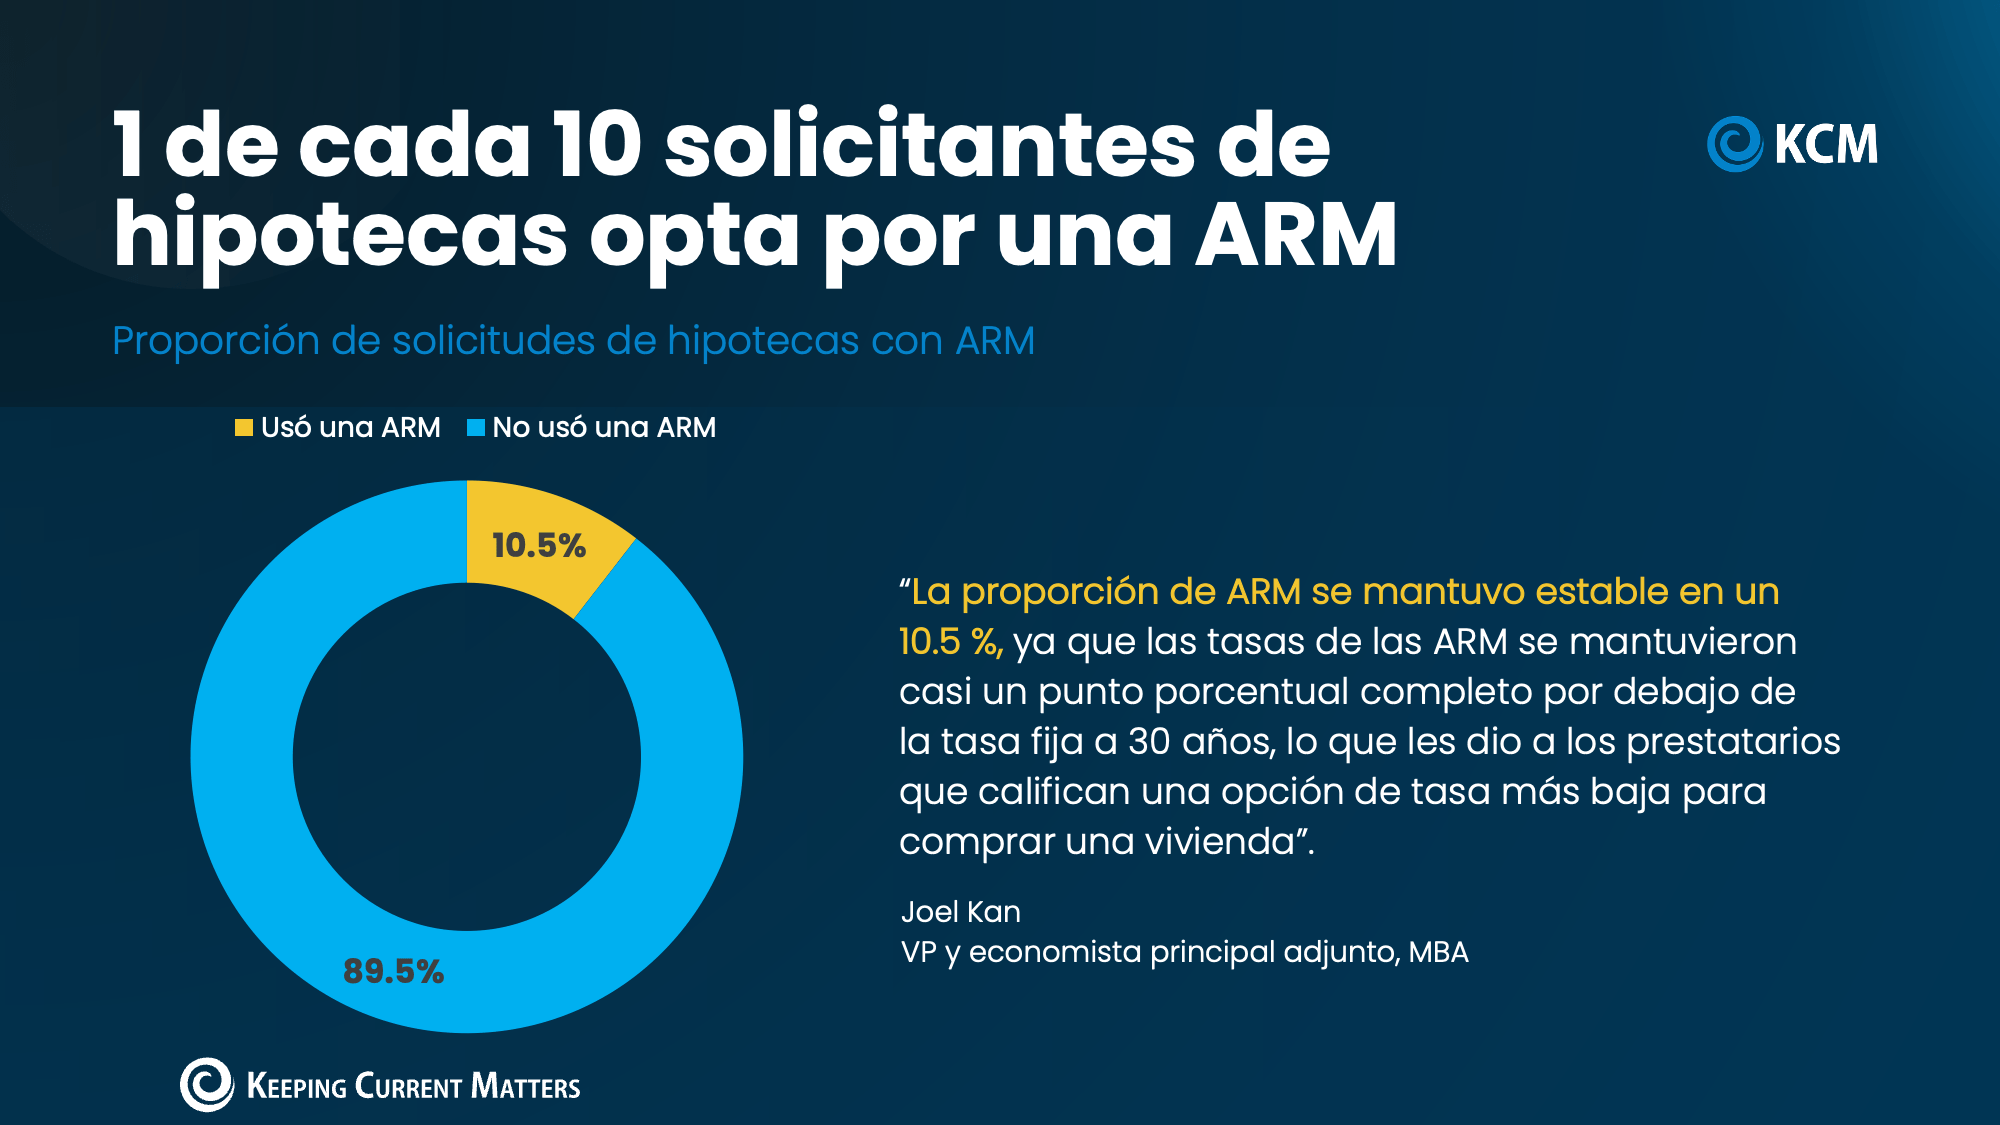
Y para algunos compradores, eso es suficiente para convertir un “ahora no” en un “hagámoslo”. Puede verlo en las cifras. Los datos de la Asociación de Banquero hipotecarios (MBA por sus siglas en inglés) muestran que, en octubre, aproximadamente 1 de cada 10 personas que solicitaron una hipoteca eligió una ARM (vea la gráfica a continuación):
Si cree que podría considerar esta opción, esto es lo que necesita saber sobre cómo funciona.
La ARM 5/1
Una ARM es como un plan de teléfono o de cable que tiene una oferta de introducción para clientes nuevos. Empieza con un precio más bajo y luego se ajusta después de un tiempo determinado. Un préstamo popular es la ARM 5/1.
El “5” significa que su tasa de introducción queda fija durante los primeros cinco años, y el “1” significa que la tasa puede cambiar cada año después de eso. El cambio de tasa se le llama “reajuste”. Y esta es la parte realmente importante.
Cuando su tasa se reajusta, su pago hipotecario podría subir o bajar. La buena noticia es que la mayoría de las ARM tienen límites, que restringen cuánto puede subir su tasa cada año y durante la vida del préstamo. Pero, de cualquier manera, tiene que estar preparado.
Las ventajas y las posibles desventajas
Para saber si este tipo de préstamo podría ser adecuado para usted, estas son algunas cosas que debe considerar y conversar con su oficial de préstamos:
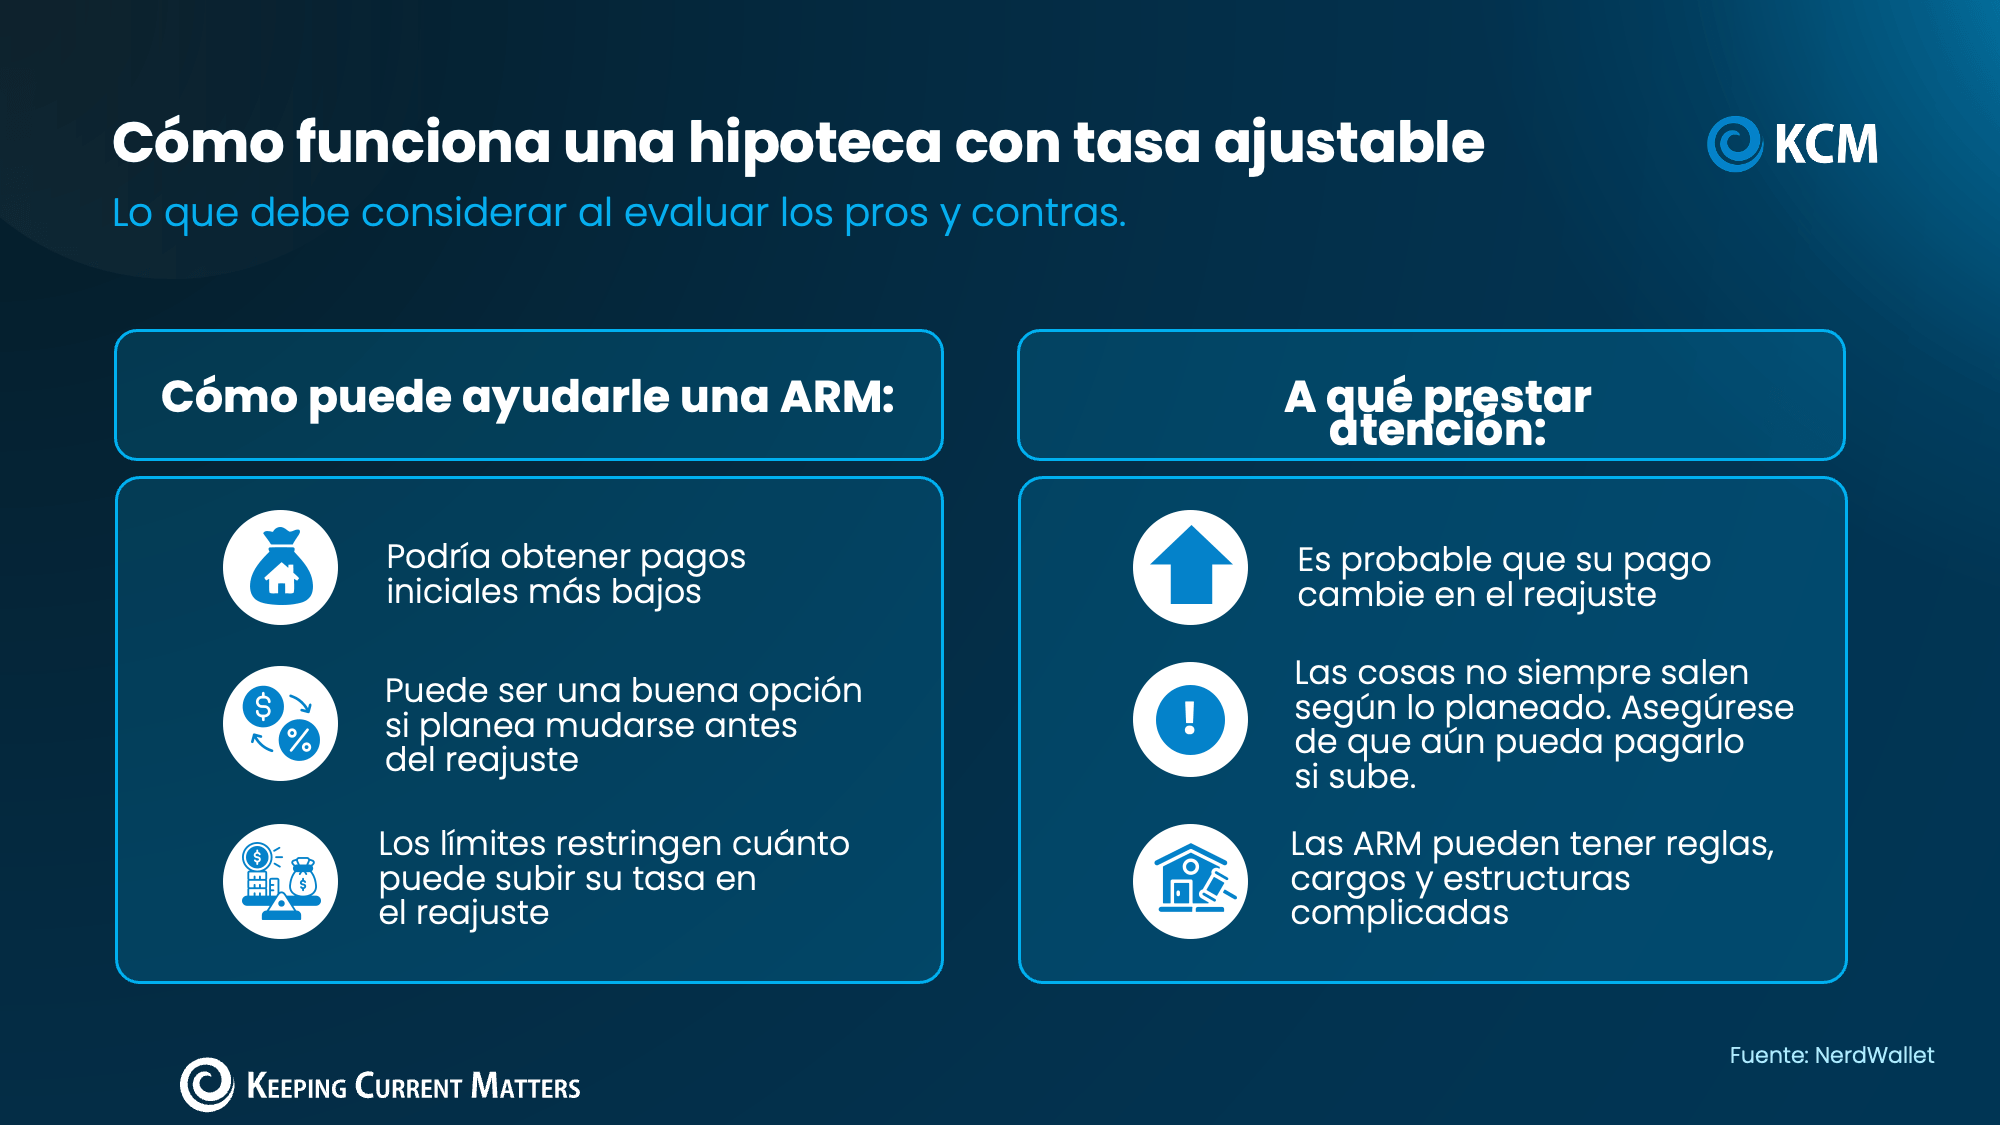
Antes de decidir, pídale a su prestamista que haga los cálculos y le explique los distintos escenarios posibles a los que podría enfrentarse con una ARM. Así, tomará la decisión con los ojos bien abiertos.
Esté preparado para el reajuste
Y, si finalmente elige una hipoteca con tasa ajustable, sepa que tendrá opciones cuando llegue el momento del reajuste. Podría:
-
No hacer nada y mantener su préstamo si el nuevo pago todavía se ajusta a su presupuesto.
-
Refinanciar a un préstamo con tasa fija con un pago que nunca cambia.
-
Refinanciar a otra ARM con una tasa nueva más baja fija por un período determinado.
-
Vender su vivienda.
-
Hablar con el administrador del préstamo sobre asistencia o una modificación.
Recuerde, una refinanciación es un préstamo completamente nuevo para el que tendrá que calificar, incluso si es sobre una vivienda que ya es suya. Así que vigile su crédito y sus niveles de deuda, y pregúntele a su oficial de préstamos cómo los cambios financieros importantes, como cambiar de empleo o hacer compras grandes, afectarán su preparación para obtener una hipoteca. Es importante mantener su crédito y sus finanzas “en forma para una hipoteca”.
Las ARM de hoy no son como las del 2008
Un comentario rápido más. Las ARM adquirieron mala reputación después de la crisis financiera del 2008. En ese entonces, había algunos préstamos riesgosos con pagos iniciales pequeños que luego se disparaban. Otros permitían que las personas pidieran préstamos sin demostrar cuánto dinero ganaban.
Pero ahora, hay leyes nuevas para proteger tanto a los prestatarios como a los prestamistas. El cambio más importante es la Regla de Capacidad de Pago (Ability-to-Repay Rule), que establece que, antes de que un prestamista otorgue un préstamo hipotecario, tiene que revisar documentación real (como talonarios de pago, formularios W-2 y declaraciones de impuestos) para asegurarse de que usted pueda pagarlo. El prestamista también tiene que considerar cuál podría ser su pago después del reajuste, no solo el pago inicial bajo.
Así que no tiene que preocuparse de que las ARM de hoy sean iguales a las que vimos durante el desplome.
En conclusión
El mercado actual tiene más opciones de las que muchas personas creen. Encontrar la correcta podría ser tan sencillo como obtener más información sobre herramientas como las ARM. Un prestamista de confianza puede hacer los cálculos con usted, explicarle los posibles escenarios y ayudarle a explorar las posibilidades.
¿Es una ARM una buena opción para usted? Hable con un oficial de préstamos para averiguarlo.

| Miembros: ¡regístrese ahora y configure su Post Personalizado & empiece a compartirlo hoy!
¿No es un miembro aun? Haga un clic aquí para aprender más acerca de la nueva función de KCM, Post Personalizados. |
|