Mito vs. Realidad: ¿Controla la Fed las tasas de interés hipotecarias?
Probablemente usted haya escuchado que la Reserva Federal (la Fed) está subiendo las tasas de interés otra vez. Y si planea comprar o vender una casa, quizá se pregunte qué significa eso para usted.
Con todos los titulares, es fácil pensar que la Fed fija las tasas hipotecarias. Eso es en realidad un mito común. Pero las decisiones de la Fed aún pueden influir en ellas.
Y eso ¿Dónde le deja a usted? Los próximos meses pueden ser un poco turbulentos. Pero la Fed está jugando a largo plazo. Y con el plan adecuado, aún puede dar un paso que funcione. Vamos a desglosarlo.
Por qué la Fed está subiendo las tasas
Todo se reduce a la inflación. Con los precios subiendo rápidamente, todo se está encareciendo, y eso deja a los compradores con menos poder adquisitivo y hace que las viviendas cuesten más para construir.
Así que la Fed sube su tasa clave a corto plazo (la tasa de los fondos federales) para frenar la inflación. Y ahí es donde mucha gente se equivoca.
-
MITO: La Fed controla las tasas hipotecarias.
-
REALIDAD: La Fed tiene un impacto en las tasas hipotecarias, pero es solo una pieza del rompecabezas.
Como explica NerdWallet:
“La Reserva Federal influye en las tasas hipotecarias, pero no las fija… Las tasas hipotecarias están influenciadas por muchos factores, incluyendo la tasa de la inflación, el ritmo de creación de empleo y si la economía está creciendo o contrayéndose. La política monetaria de la Reserva Federal también es un factor…”
Aquí tiene la forma más sencilla de explicar cómo encaja todo. Las tasas hipotecarias tienden a seguir algo llamado el rendimiento del bono de la Tesorería a 10 años. Ese es el retorno que obtienen los inversionistas por prestar dinero al gobierno durante 10 años. Y ese rendimiento sube y baja según lo que los inversionistas esperan de la inflación y la economía.
Ahora mismo, una de las cosas principales que mueve ese rendimiento es el conflicto en Irán. Ha hecho subir los precios del petróleo, lo que preocupa a los inversionistas por la inflación. Por eso cualquier noticia sobre el conflicto puede afectar las tasas hipotecarias. Si hay una resolución en Irán, eso podría aliviar la presión sobre la inflación y las tasas hipotecarias. Pero el momento es difícil de predecir.
Lo que haga la Fed también puede mover ese rendimiento. Cuando suben la tasa de interés de los fondos federales para combatir la inflación, los inversionistas prestan atención. Eso puede hacer subir el rendimiento a 10 años, y las tasas hipotecarias suelen seguir. Pero una vez que la inflación se enfría, el rendimiento tiene margen para bajar de nuevo, y las tasas hipotecarias también. Eso devuelve a los compradores parte de su poder adquisitivo (ver la gráfica abajo):
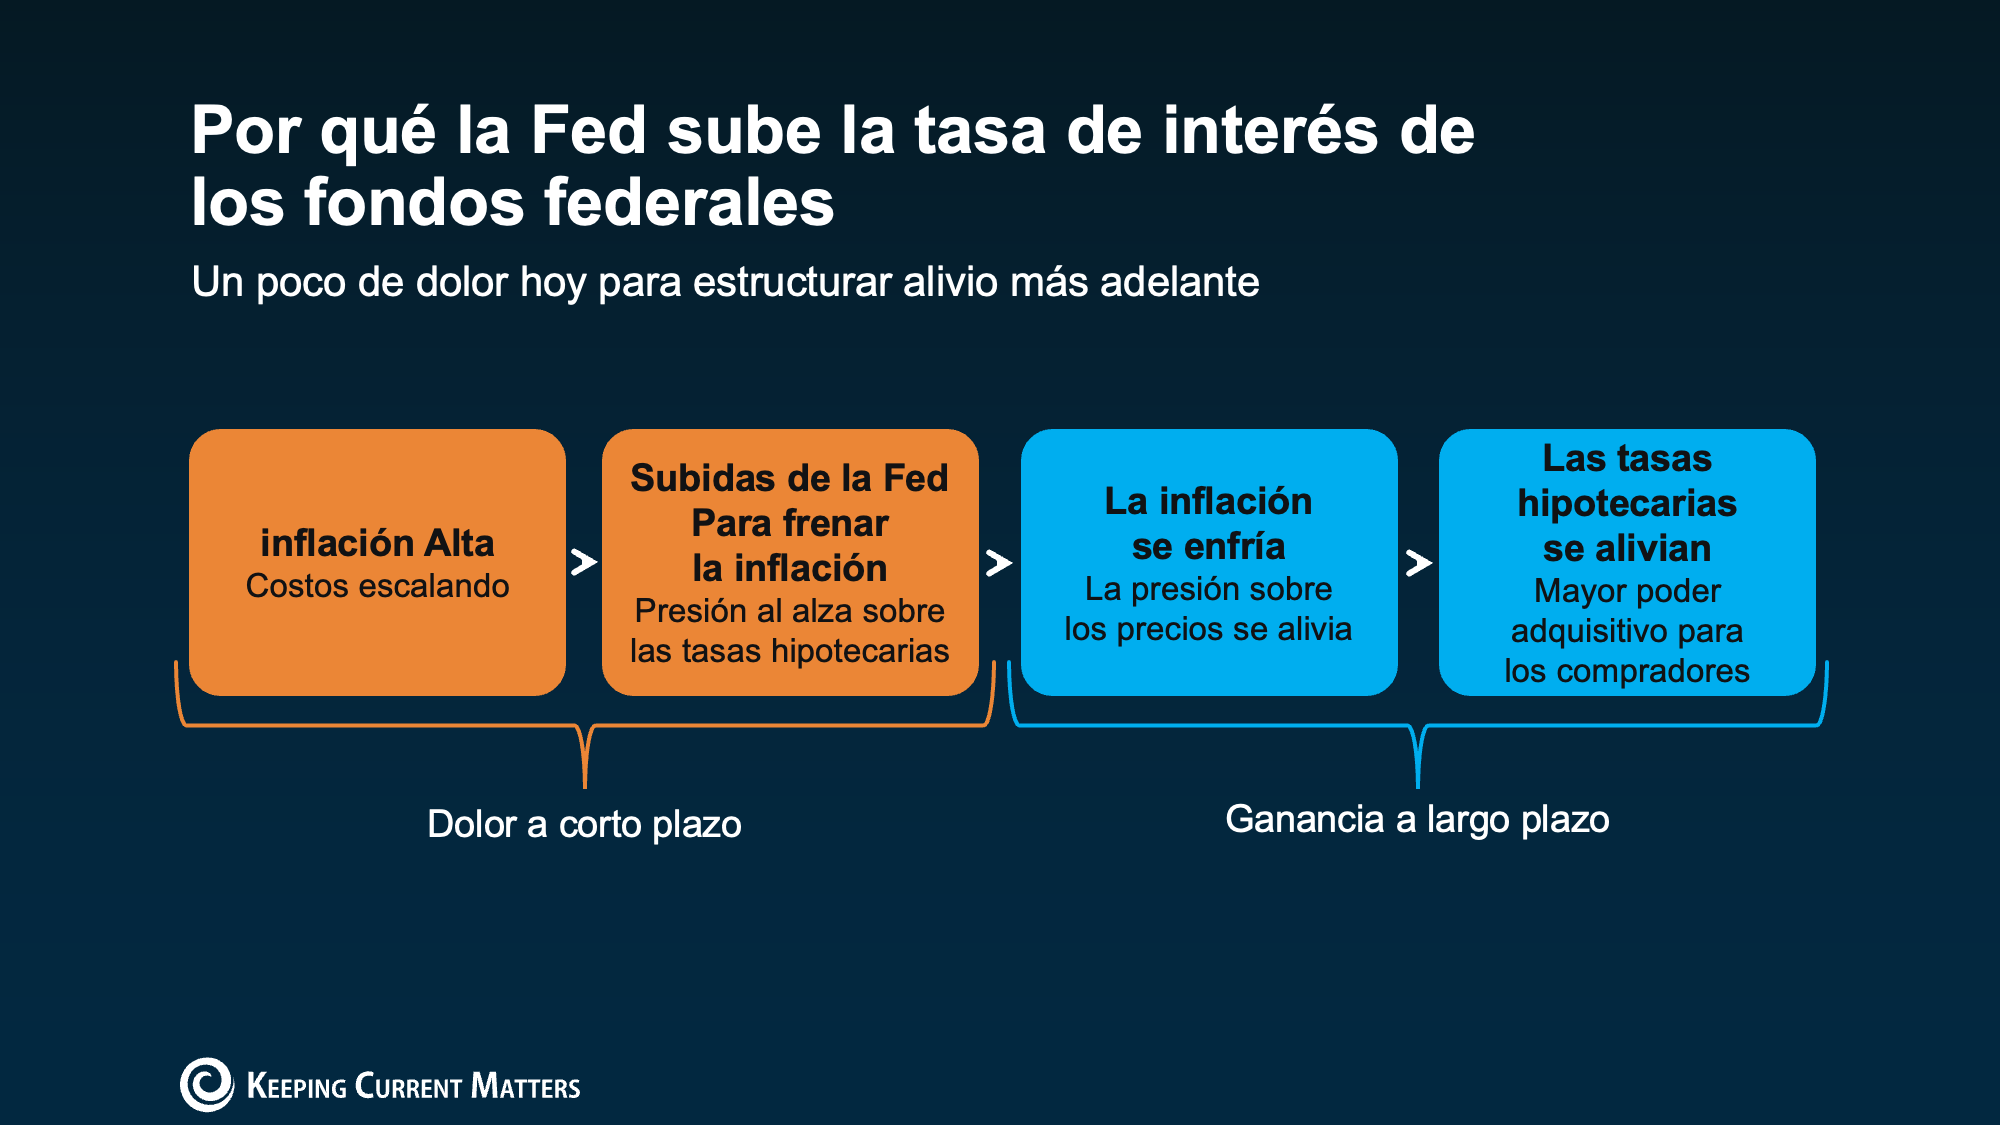
Piénsenlo hoy como un pequeño dolor para estructurar algo de alivio en el futuro. Pero ¿cuánto tiempo podría durar ese dolor a corto plazo? Mucho depende de lo que haga la Fed a continuación.
Existe una fuerte posibilidad de que la Fed vuelva a subir la tasa este año
Según CME FedWatch, hay más del 80 % de probabilidad de que la Fed suba su tasa de interés de los fondos federales al menos una vez más antes de que termine el 2026 (ver la gráfica abajo):
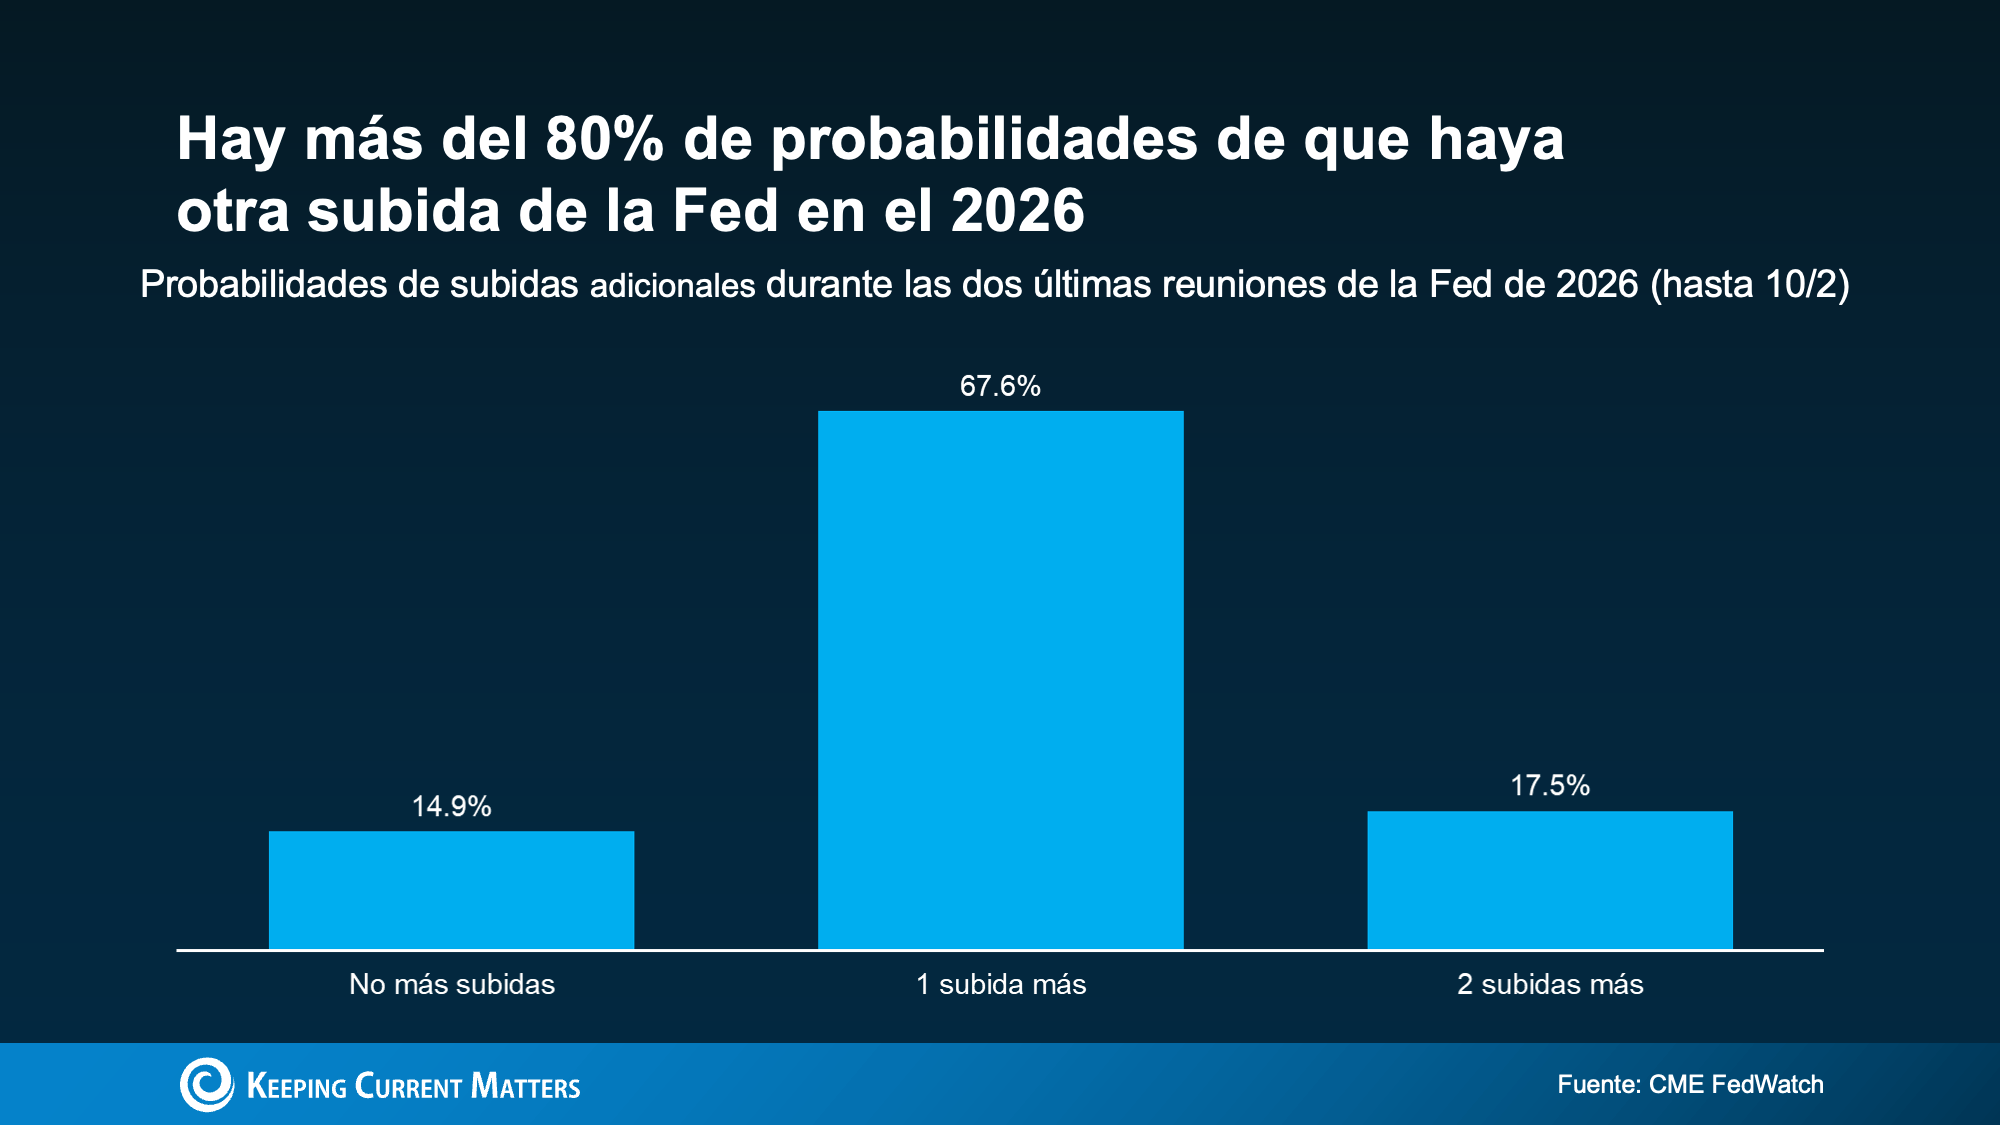
Recuerde, la Fed no fija las tasas hipotecarias. Pero es probable que otra subida mantenga la presión al alza sobre ellas a corto plazo. Entonces, ¿debería esperar a que pase? Sam Williamson, economista mayor en First American, dice lo siguiente:
“Con el tiempo, una acción más firme de la Fed podría ayudar a estabilizar el mercado de los bonos y abrir la puerta a tasas hipotecarias más bajas, pero solo si los inversionistas se sienten más seguros de que la inflación está bajo control”.
Y hay algunas señales tempranas de que eso está empezando a ocurrir. La inflación se enfrió más rápido de lo que los expertos esperaban en agosto:
-
La inflación del PCE bajó al 3,4 %, una bajada respecto al 3,7 % de julio.
-
El PCE subyacente (la medida preferida por la Fed que excluye los precios de alimentos y energía) cayó al 3 %, bajó desde el 3,3%.
Eso es un paso en la dirección correcta, y es parte de la razón por la que las probabilidades de una subida en la reunión de octubre de la Fed han bajado recientemente. Pero la inflación sigue por encima del objetivo del 2 % de la Fed, y ha estado así durante unos 5 años. Así que, tasas bajas aún podría llevar tiempo. Lo mejor es un plan que funcione con las tasas actuales.
Cómo hacer que su mudanza funcione ahora mismo
Aunque este ciclo de subidas de tasas no es el titular que quiere ver, no significa que tenga que esperar. Todavía hay formas de avanzar, incluso ahora.
-
Si usted está comprando: Obtenga una preaprobación para conocer su presupuesto real. Pregunte a su prestamista sobre sus opciones para conseguir la mejor tasa posible. Y una vez que esté bajo contrato, aseguré su tasa para que un aumento antes del cierre no aumente su pago.
-
Si usted está vendiendo: Decida qué es lo que más le importa: una venta rápida o un precio más alto. Cada uno puede requerir un plan diferente. Dé un precio para los compradores actuales, cuyos presupuestos son más pequeños y con tasas más altas. Y piense en ofrecer un interes prepagado o una concesión adicional. Pueden hacer más para el presupuesto del comprador que una reducción de precio.
En conclusión
La Fed no fija las tasas hipotecarias, pero sus subidas pueden mantenerlas más altas durante un tiempo. El objetivo es reducir la inflación, y eventualmente las tasas, con el tiempo. Con la probabilidad de más subidas este año, esperar puede que no compense. Así que comuníquese con un agente local en bienes raíces para trazar un plan que funcione con las tasas actuales.

| Miembros: ¡regístrese ahora y configure su Post Personalizado & empiece a compartirlo hoy!
¿No es un miembro aun? Haga un clic aquí para aprender más acerca de la nueva función de KCM, Post Personalizados. |
|