La tasa de interés hipotecaria que ve en internet no es necesariamente la que usted obtendrá
Puede que usted haya visto los titulares que decían que las tasas hipotecarias han aumentado al punto más alto desde enero de 2025. Y si eso le ha dejado reacio a comprar una casa, esto es lo que usted debe recordar…
Ese no es necesariamente el número que usted obtendrá.
Es un error común pensar que la tasa que ve en los titulares es la misma que obtiene al comprar. La verdad es que las tasas hipotecarias cambian con frecuencia, y la tasa que usted realmente obtiene puede variar mucho de lo que pueda ver o escuchar.
¿Qué determina su tasa real?
Las tasas anunciadas y las “tasas reales” no siempre son lo mismo. Esto se debe a que las tasas reales dependen de su situación específica, que incluye sus finanzas y objetivos generales. Las tasas que ve en los titulares no pueden reflejar eso.
Es por eso por lo que solo un prestamista puede decirle cuál será su tasa real. Para determinar su número único, ellos analizarán:
-
Su puntuación crediticia: Su puntuación crediticia incluye su historial de pagos (si ha realizado pagos atrasados – y con qué frecuencia), la utilización del crédito (¿tiene sus cuentas al límite o tiene crédito disponible?) y la duración de su historial crediticio (¿cuánto tiempo llevan abiertas?). Por ejemplo, alguien con una puntuación de crédito excepcional puede calificar para una tasa mejor.
-
Su proporción deuda a ingresos (DTI por sus siglas en inglés): Se calcula dividiendo sus pagos mensuales de deuda por sus ingresos mensuales antes de los impuestos para obtener un porcentaje. Cuanto mayor sea su DTI, mayor podría ser su tasa.
-
El tamaño del pago inicial y el valor del préstamo-valor (LTV por sus siglas en inglés): Su pago inicial es un porcentaje del precio de la vivienda que va a aportar como pago inicial. El LTV es el porcentaje del precio de venta de la vivienda que equivale a su hipoteca.
-
El tipo y duración de las opciones de los programas de préstamo: Su agente de préstamos le guiará por diferentes opciones de préstamo según a cuáles califica. Las tasas de interés hipotecarias pueden variar entre distintos productos y programas de préstamo.
Incluso después de encontrar una vivienda que le encante, otras cosas también pueden influir. Por ejemplo:
-
Una reducción de la tasa hipotecaria: Esto le ayuda a conseguir una tasa hipotecaria más baja y, por extensión, una cuota mensual más baja, pagando un costo inicial. A veces, un vendedor, un constructor u otra parte incluso puede ofrecerse a cubrir ese costo ellos mismos como incentivo para que compre.
-
Concesiones del vendedor: Los vendedores pueden pagar los costos de cierre del comprador según la mayoría de las directrices de los programas de préstamo. Los costos de cierre pagados por el vendedor pueden ascender a miles de dólares, lo que puede liberar algo de efectivo para aumentar el pago inicial, reducir deudas o hacer otros ajustes financieros para intentar conseguir una tasa mejor.
Hay muchas cosas que pueden afectar a su tasa real.
¿Su primer paso? Conseguir una preaprobación.
Si usted quiere saber si su número podría ser más alto o menor que los titulares de las redes sociales, necesita hablar con un experto. Una simple conversación con un oficial de préstamos puede ayudarle a determinar cuándo estará listo para comprar, cuánto puede pedir prestado y, por supuesto, cuál será su tasa real.
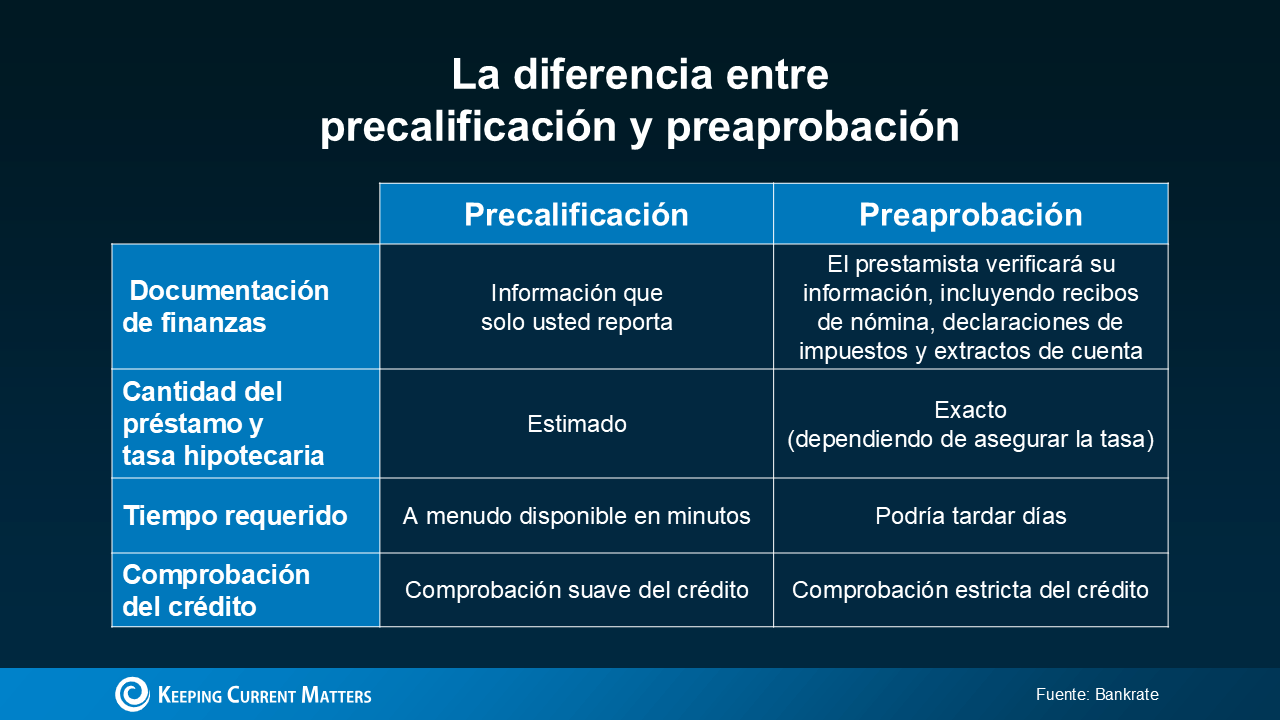
Su prestamista puede recomendar una precalificación y preaprobación:
-
La precalificación es un estimado general de lo que podría pedir prestado, basada en la información que usted declara.
-
Por otro lado, la preaprobación es en realidad un compromiso condicional de un prestamista basado en información verificada.
Solo tenga en cuenta que, de los dos, el proceso de preaprobación le da una imagen más precisa de sus opciones que la precalificación. Bankrate ofrece una comparación rápida para que pueda entender por qué:
Cómo prepararse para la conversación
Pregunte a su prestamista qué documentos usted tendrá que reunir para esa conversación. Y guarde también estas preguntas en el bolsillo. Son cosas buenas para repasar cuando hable:
-
¿Qué ganaré o perderé si espero 3, 6 o 12 meses para comprar una casa?
-
¿Obtendré alguna ventaja fiscal al comprar una vivienda? ¿Y cuáles son?
-
¿Cuál es el beneficio de comprar una casa y empezar a acumular plusvalía ahora en lugar de esperar? ¿Y cómo afecta eso a mis finanzas a largo plazo?
-
¿Cómo me afectarán los cambios de tasa en cualquiera de las dos direcciones?
Una vez que sepa su tasa, quizá pueda comprar ahora. O quizá aún tenga que esperar. Pero al menos conocerá sus opciones y podrá tomar una decisión informada.
En conclusión
Los titulares y las redes sociales hacen que las tasas actuales parezcan altas. Pero usted tiene que recordar que la tasa que ve en línea y la que ve en realidad pueden ser diferentes. La única forma de saber cuál podría ser su tasa es hablar con un prestamista de confianza.
Con la ayuda adecuada, puede descubrir cuál es su tasa real y hacia dónde puede llevarle.

| Miembros: ¡regístrese ahora y configure su Post Personalizado & empiece a compartirlo hoy!
¿No es un miembro aun? Haga un clic aquí para aprender más acerca de la nueva función de KCM, Post Personalizados. |
|