El mercado actual podría ser una ventaja para los veteranos que quieren comprar una vivienda
Si es veterano o miembro en servicio activo de las fuerzas armadas y ha estado esperando comprar una vivienda, podría tener más a su favor en el mercado de la vivienda actual de lo que cree.
Los préstamos hipotecarios VA ya vienen con algunos beneficios bastante importantes. Pero ahora, con más viviendas en venta y compradores con más margen para negociar en muchos mercados, esos beneficios podrían rendir aún más.
Y si alguna vez ha escuchado que comprar con un préstamo VA es más difícil, toma más tiempo o lo pone en desventaja, hay algo más que debe saber… mucho de lo que la gente cree sobre los préstamos VA simplemente no es cierto.
Los beneficios de los préstamos hipotecarios VA
Hoy, casi 4 millones de los miembros de las fuerzas armadas y veteranos tienen un préstamo hipotecario VA activo. Y según el Departamento de Asuntos de Veteranos (VA por sus siglas en inglés), se compraron más de 343,000 viviendas con los beneficios del préstamo VA en su año fiscal más reciente del que se tienen datos. Y es fácil entender por qué.
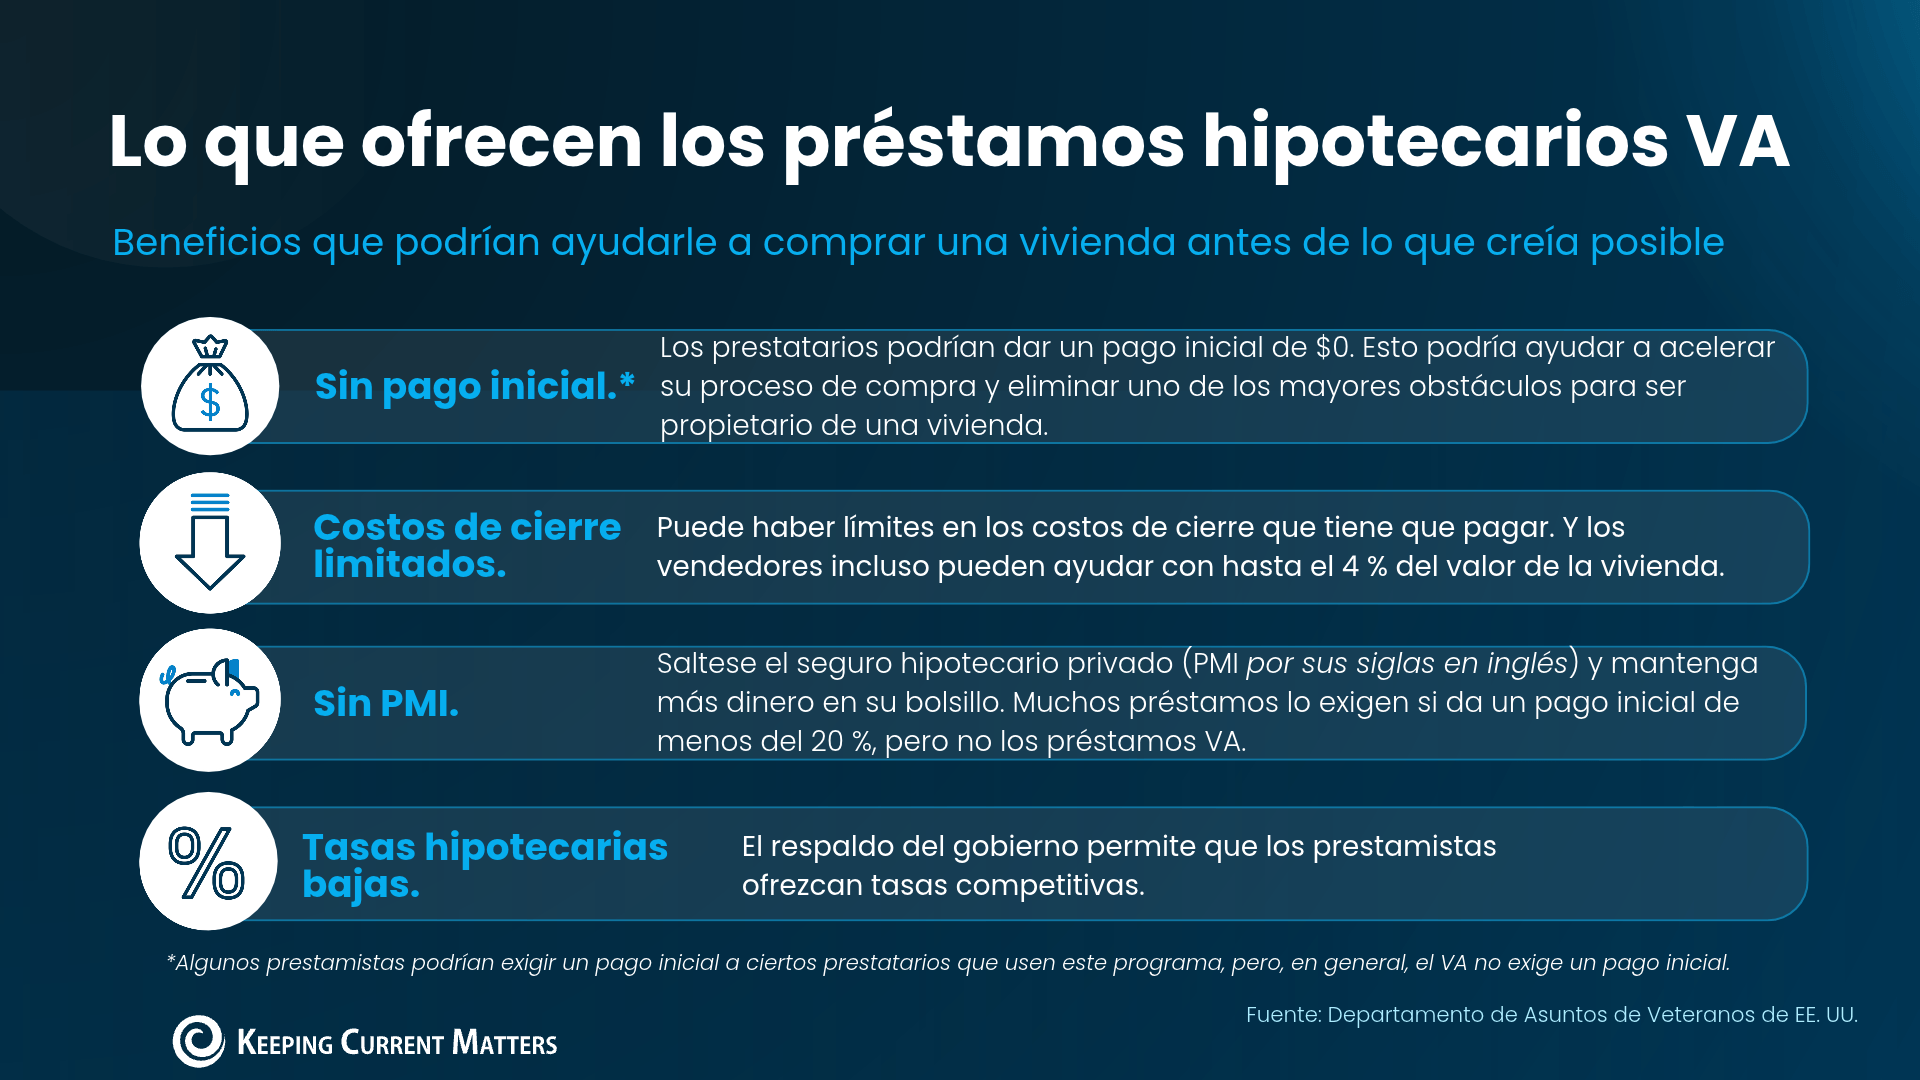
Para los veteranos y miembros de las fuerzas armadas que cumplen los requisitos, los préstamos VA ofrecen ventajas que pueden hacer que comprar una vivienda sea más asequible, como:
-
Sin pago inicial obligatorio para muchos prestatarios que cumplen los requisitos.
-
Sin seguro hipotecario mensual, incluso sin pago inicial.
-
Tasas hipotecarias competitivas que pueden ayudar a reducir los pagos mensuales.
Beneficios como estos son importantes en cualquier mercado, y aún más hoy. Esa podría ser la razón por la que el uso de los préstamos VA ha aumentado durante los últimos dos años consecutivos.
Por qué el mercado actual podría ser diferente para los compradores con préstamos VA
Hace unos años, cuando las viviendas recibían múltiples ofertas y los compradores competían por casi todas las viviendas en venta, a los compradores con préstamos VA a veces les costaba más que les aceptaran sus ofertas.
Una encuesta del 2021 de la Asociación Nacional de Realtors (NAR por sus siglas en inglés) descubrió que el 89 % de los vendedores probablemente aceptaría una oferta de un comprador con un préstamo convencional. Pero solo el 30 % probablemente aceptaría una de un comprador con un préstamo de la FHA o un préstamo VA.
¿La razón? A algunos vendedores les preocupaba que el financiamiento VA tardara más, fuera más difícil de cerrar y les obligara a pagar más en costos y reparaciones. Pero esas preocupaciones no necesariamente reflejan cómo funcionan realmente los préstamos VA.
Mitos sobre los préstamos hipotecarios VA vs. la realidad
Un informe técnico de Vetted VA basado en datos hipotecarios del 2025 desmintió muchos mitos sobre los préstamos VA:
Mito #1: los préstamos VA se rechazan con más frecuencia que otros préstamos.
-
La realidad: los préstamos VA en realidad tienen la tasa de rechazo más baja. Solo se rechazó el 8.2 % de las solicitudes de compra con préstamos VA, en comparación con el 15.0 % de los préstamos convencionales, el 12.8 % de los préstamos de la FHA y el 12.5 % de los préstamos del USDA.
Mito #2: el financiamiento VA es menos confiable.
-
La realidad: el 90 % de las solicitudes de préstamos hipotecarios VA que llegaron a la etapa de suscripción llegaron al cierre, en comparación con el 81 % de los préstamos convencionales.
Mito #3: las tasaciones VA tardan más.
-
La realidad: las tasaciones de los préstamos VA suelen tardar entre 7 y 10 días hábiles, de forma similar a los préstamos convencionales y de la FHA.
Mito #4: los vendedores tienen que pagar todos los costos de cierre de los compradores con préstamos VA.
-
La realidad: los compradores con préstamos VA pueden pagar ellos mismos muchos de los costos de cierre habituales. Los compradores y vendedores también pueden negociar qué costos elegibles cubrirá el vendedor.
El mercado actual les da más poder de negociación a los compradores con préstamos VA
Como hay más viviendas en venta y menos compradores compitiendo en muchas áreas, los vendedores podrían estar más dispuestos a aceptar distintas opciones de financiamiento que hace unos años atrás. Y la oportunidad no termina con lograr que acepten su oferta.
Dependiendo de la casa y de su mercado local, también podría negociar un precio más bajo, pedir reparaciones o solicitar ayuda con los costos de cierre.
Las pautas de VA permiten que los vendedores cubran los costos de cierre habituales del comprador, además de concesiones de hasta el 4 % del valor de la vivienda.
Piense en lo que podría significar esa combinación. Podría comprar sin pago inicial, evitar el seguro hipotecario y negociar ayuda con algunos de los otros gastos que conlleva comprar una vivienda.
Eso podría significar mantener miles de dólares en sus ahorros en lugar de gastarlos por adelantado, lo que le daría más margen después de recibir las llaves.
En conclusión
Si está en servicio activo, ha servido en las fuerzas armadas o conoce a alguien que lo haya hecho, póngase en contacto con un agente local y un prestamista de confianza aprobado por VA para ver para cuánto califica.
Su beneficio de préstamo hipotecario VA y el mercado actual podrían ser una combinación poderosa.

| Miembros: ¡regístrese ahora y configure su Post Personalizado & empiece a compartirlo hoy!
¿No es un miembro aun? Haga un clic aquí para aprender más acerca de la nueva función de KCM, Post Personalizados. |
|