Una tasa hipotecaria prepagada podría hacer que su próxima vivienda sea más asequible
Quiere encontrar la vivienda adecuada, pero también necesita el pago mensual adecuado. Y eso puede ser difícil cuando parece que casi todo en este momento está presionando su presupuesto.
Pero hay una herramienta que puede ayudar, y muchos compradores nunca han oído hablar de ella: se llama tasa prepagada. Estos son los conceptos básicos.
¿Qué es una tasa prepagada?
Cuando pide dinero prestado para comprar una vivienda, por lo general funciona así: cuanto más alta sea su tasa hipotecaria, más alto será su pago mensual. Y con las tasas donde están ahora, algunos compradores están sintiendo la presión. Ahí es donde una tasa prepagada puede ser muy útil.
Una tasa prepagada le permite pagar algo de dinero por adelantado para obtener una tasa hipotecaria más baja y, por consiguiente, un mejor pago mensual. Básicamente, es una forma de obtener un pago hipotecario más bajo sin esperar a que bajen las tasas hipotecarias.
Hay dos tipos principales, y funcionan de manera un poco diferente.
Reducciones temporales: un comienzo más bajo
Una reducción temporal baja su tasa durante un período específico, por lo general, los primeros uno a tres años. Cuando termina ese período, empieza a hacer el pago completo. La tasa oficial del préstamo sigue siendo la misma, simplemente recibe ayuda con parte del pago durante los primeros años.
Piense en ello como una tarjeta de regalo para su hipoteca. El dinero se deposita en una cuenta de depósito en garantía al momento del cierre. Cada mes, parte de su pago sale de esa cuenta en lugar de su bolsillo.
Estas son las opciones más comunes en cuanto a reducciones temporales:
-
Reducción 1-0: su tasa es 1 % más baja durante el primer año.
-
Reducción 2-1: su tasa es 2 % más baja el primer año y 1 % más baja el segundo año.
-
Reducción 3-2-1: su tasa es 3 % más baja el primer año, 2 % más baja el segundo y 1 % más baja el tercero.
Reducciones permanentes: más bajas para siempre
Una reducción permanente es un poco diferente. Su gran atractivo es que dura todo el préstamo, que podría ser de 15 o 30 años, y no solo un par de años como una reducción temporal. Pero normalmente, el ahorro mensual es menor.
Así es como funciona.
Se paga con puntos. Por lo general, un punto equivale al 1 % del monto de su préstamo. Y cada punto suele bajar su tasa alrededor de un cuarto de punto porcentual, pero esto varía de un prestamista a otro. ¿La diferencia importante?
-
Una reducción temporal le da un alivio en el pago a corto plazo.
-
Una reducción permanente puede bajar su pago durante todo el tiempo que mantenga esa hipoteca.
Por qué vale la pena preguntar por las tasas prepagadas en este momento
Con más viviendas disponibles a la venta, más vendedores y constructores están ofreciendo incentivos para atraer a los compradores. Algunos incluso están dispuestos a pagar su tasa prepagada.
Y ya sea que se anuncie desde el principio o que usted lo pida durante las negociaciones, puede tener un impacto en sus finanzas mayor de lo que cree.
Vea este ejemplo que compara una reducción 2-1 pagada por el vendedor con una reducción permanente en una vivienda de precio medio. En este escenario, el vendedor pagaría los costos iniciales de la tasa prepagada. Recuerde que estos son estimados, las cifras reales varían:
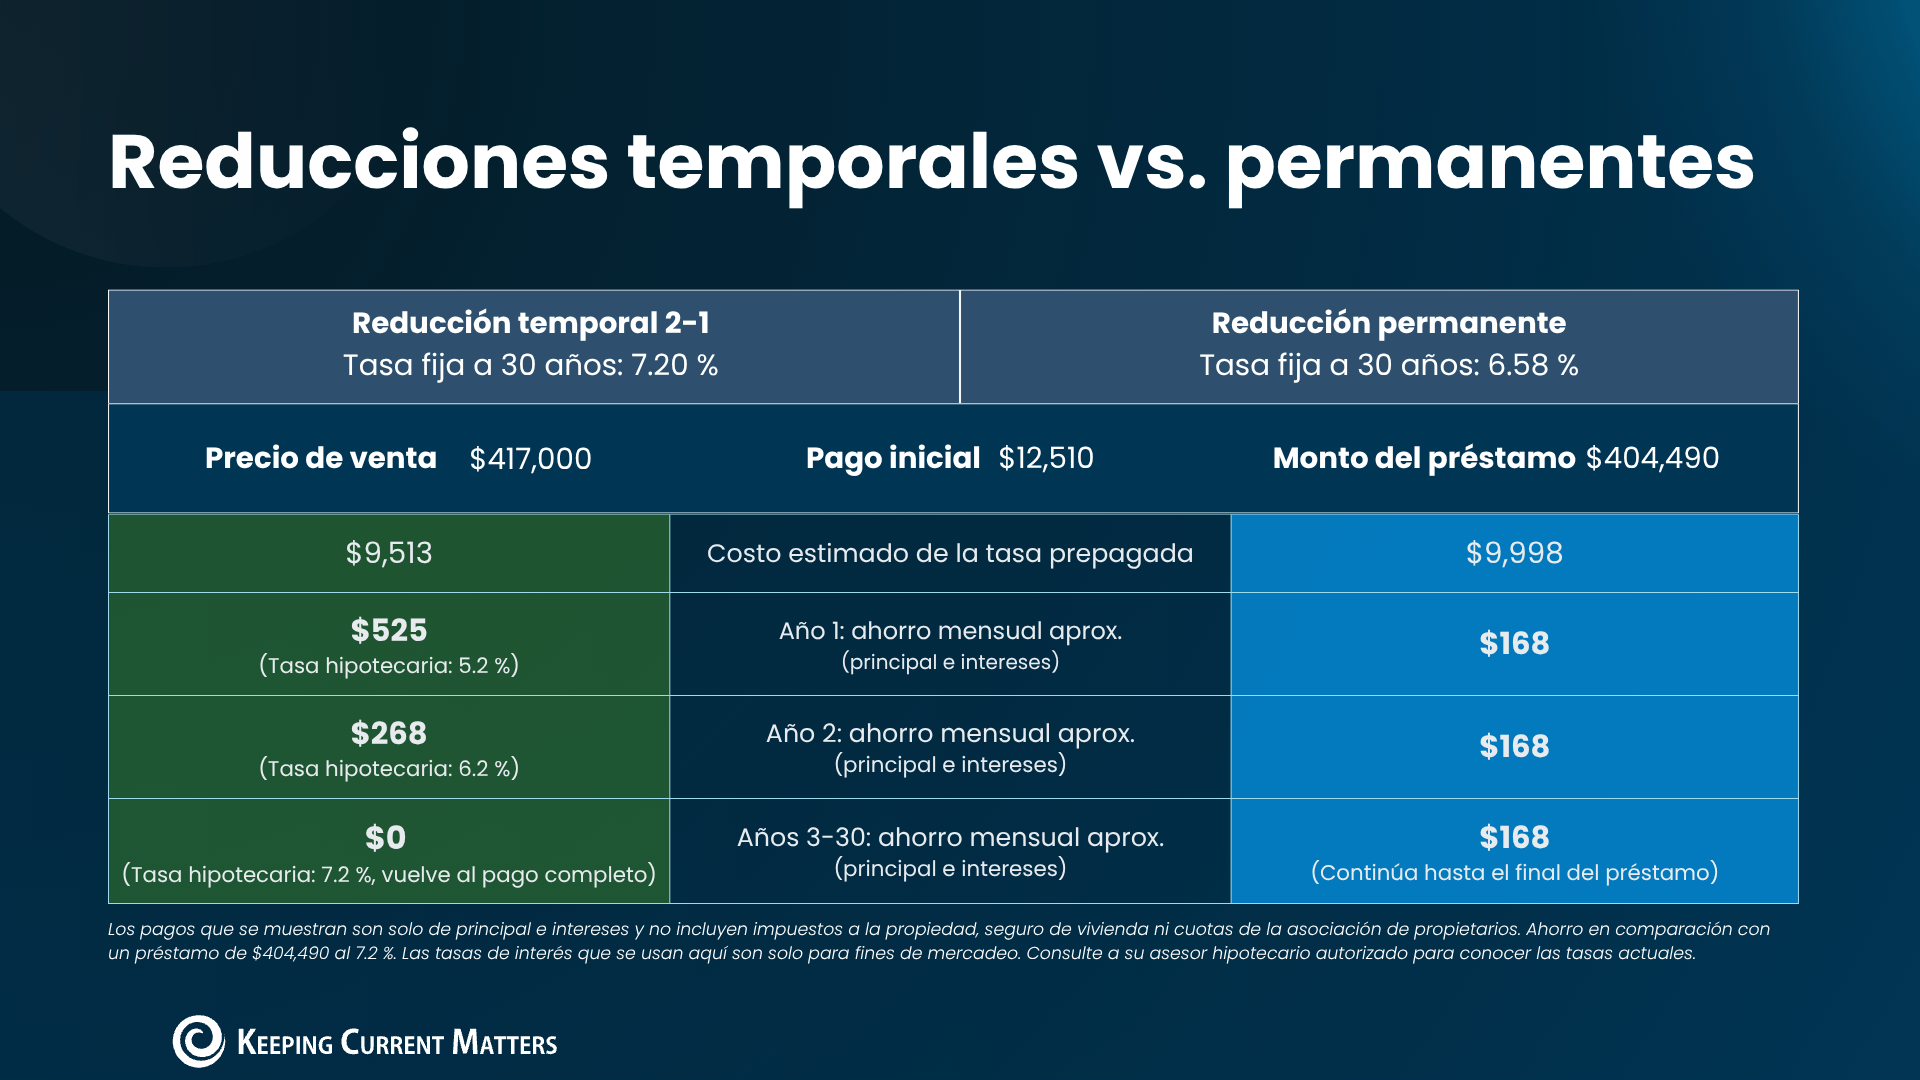
En este ejemplo, la reducción temporal ofrece un ahorro de aproximadamente $520 en el pago mensual durante el primer año, en comparación con unos $170 al mes con una reducción permanente.
Es una gran diferencia a corto plazo. Pero hay una contrapartida importante.
Como se mencionó antes, el ahorro de la reducción temporal no dura para siempre. Una vez que termina ese período, entra en vigor el pago hipotecario completo. Por eso es importante comparar las cifras a lo largo del tiempo, no solo durante el primer año.
Cómo saber si una tasa prepagada le conviene
Aquí es donde un prestamista realmente puede ayudarle a explorar sus opciones. Una tasa prepagada no es automáticamente la mejor opción para todos los compradores. Depende de su presupuesto, de cuánto tiempo planee quedarse en la vivienda y de lo que quiera lograr.
Una reducción temporal podría darle un margen adicional en su presupuesto durante los primeros años, cuando también está cubriendo los gastos de la mudanza y adaptándose a su nueva vivienda. Y si espera que sus ingresos aumenten con el tiempo, esta puede ser una buena opción.
Por otro lado, una reducción permanente podría tener más sentido si planea quedarse durante años y quiere la tranquilidad de que el ahorro se mantendrá hasta que se mude.
De cualquier manera, si está considerando una tasa prepagada, el consejo es simple.
-
Asegúrese de poder costear cómodamente el pago hipotecario completo, incluso si empieza con una reducción temporal.
-
Tenga en cuenta cómo podría verse su situación si el pago aumenta cuando termine el período de la reducción. Debe estar seguro de que su presupuesto puede manejarlo.
-
Recuerde que los prestamistas verifican si puede costear el pago completo, no solo el monto con descuento.
En conclusión
Si encontró una vivienda que le encanta, pero el pago mensual le hace dudar, hable con su agente sobre las tasas prepagadas. Luego, reúnase con su prestamista para ver las cifras reales de su situación.
Una tasa prepagada podría darle otra forma de hacer que las cifras funcionen, especialmente si un vendedor o constructor está dispuesto a ayudar. Quién sabe, podría ser la diferencia entre “tal vez algún día” y “bienvenido a casa”.

| Miembros: ¡regístrese ahora y configure su Post Personalizado & empiece a compartirlo hoy!
¿No es un miembro aun? Haga un clic aquí para aprender más acerca de la nueva función de KCM, Post Personalizados. |
|