¿Va a vender su vivienda? Lo que debe saber sobre los recortes de precio frente al interés prepagado.
En el mercado actual, cada vez más vendedores optan por hacer algo llamado recorte de precio, especialmente cuando su casa ha estado en el mercado por un tiempo sin recibir ofertas.
Según los datos de HousingWire, hasta 4 de cada 10 (43 %) vendedores están tomando este camino, la cifra más alta en 4 años. Pero ¿y si hubiera otra opción (potencialmente mejor) para su resultado final? ¿Y si fuera igual de atractiva, o incluso más, para los compradores de hoy?
Aquí es donde entra el interés prepagado.
Por qué los compradores esperan un buen trato
Primero, veamos por qué podría ser necesario hacer algunas concesiones en el mercado actual.
En septiembre, Redfin indicó que había un 63 % más vendedores que compradores en el mercado. Y con tantos vendedores activos y relativamente pocos compradores en comparación, esos compradores se están dando cuenta de que tienen más poder. Y como las tasas hipotecarias siguen ajustando sus presupuestos, lo están aprovechando.
¿Uno de los puntos de negociación más comunes? El precio.
Eso se debe a que quieren sentir que están consiguiendo un buen trato y quieren ver que su pago mensual baje. Y como los compradores no pueden controlar las tasas, el precio parece la palanca más obvia.
Pero los vendedores más astutos se dan cuenta de que ser flexibles no siempre significa bajar el precio; pagar el interés prepagado del comprador podría funcionar mejor.
¿Qué es el interés prepagado?
El interés prepagado es dinero que se paga al cierre para reducir la tasa hipotecaria del comprador. Cuando usted lo paga como vendedor, está pagando por adelantado parte de los intereses del comprador, para que obtenga una tasa y un pago mensual más bajos. Y eso es especialmente atractivo para los compradores de hoy.
-
El interés prepagado temporal reduce la tasa durante los primeros años y luego vuelve a la tasa completa. Mientras más años cubra, más cuesta. Funciona bien para los compradores que esperan refinanciar dentro de cierto tiempo.
-
El interés prepagado permanente reduce la tasa durante todo el préstamo. Se paga con “puntos de descuento”. Un punto cuesta el 1 % del préstamo. Según FICO, cada punto generalmente reduce la tasa en aproximadamente un cuarto de punto porcentual. Este tipo de interés prepagado funciona bien para los compradores que planean quedarse en la vivienda por mucho tiempo.
El mismo dinero, resultados diferentes
Y esta es la razón por la que puede ser beneficioso tanto para los compradores como para los vendedores. El interés prepagado ayuda a los vendedores a destacarse en un mercado saturado y puede tener un impacto mayor en su comprador que un recorte de precio.
Este es un ejemplo para mostrarle cómo podría verse.
Digamos que está dispuesto a hacer una concesión de $10,000 para ayudar a cerrar el trato. Fíjese en estas tres formas de usar ese dinero y en el impacto que podrían tener en el préstamo de $420,000 de un comprador, con tasa fija a 30 años del 7 %:
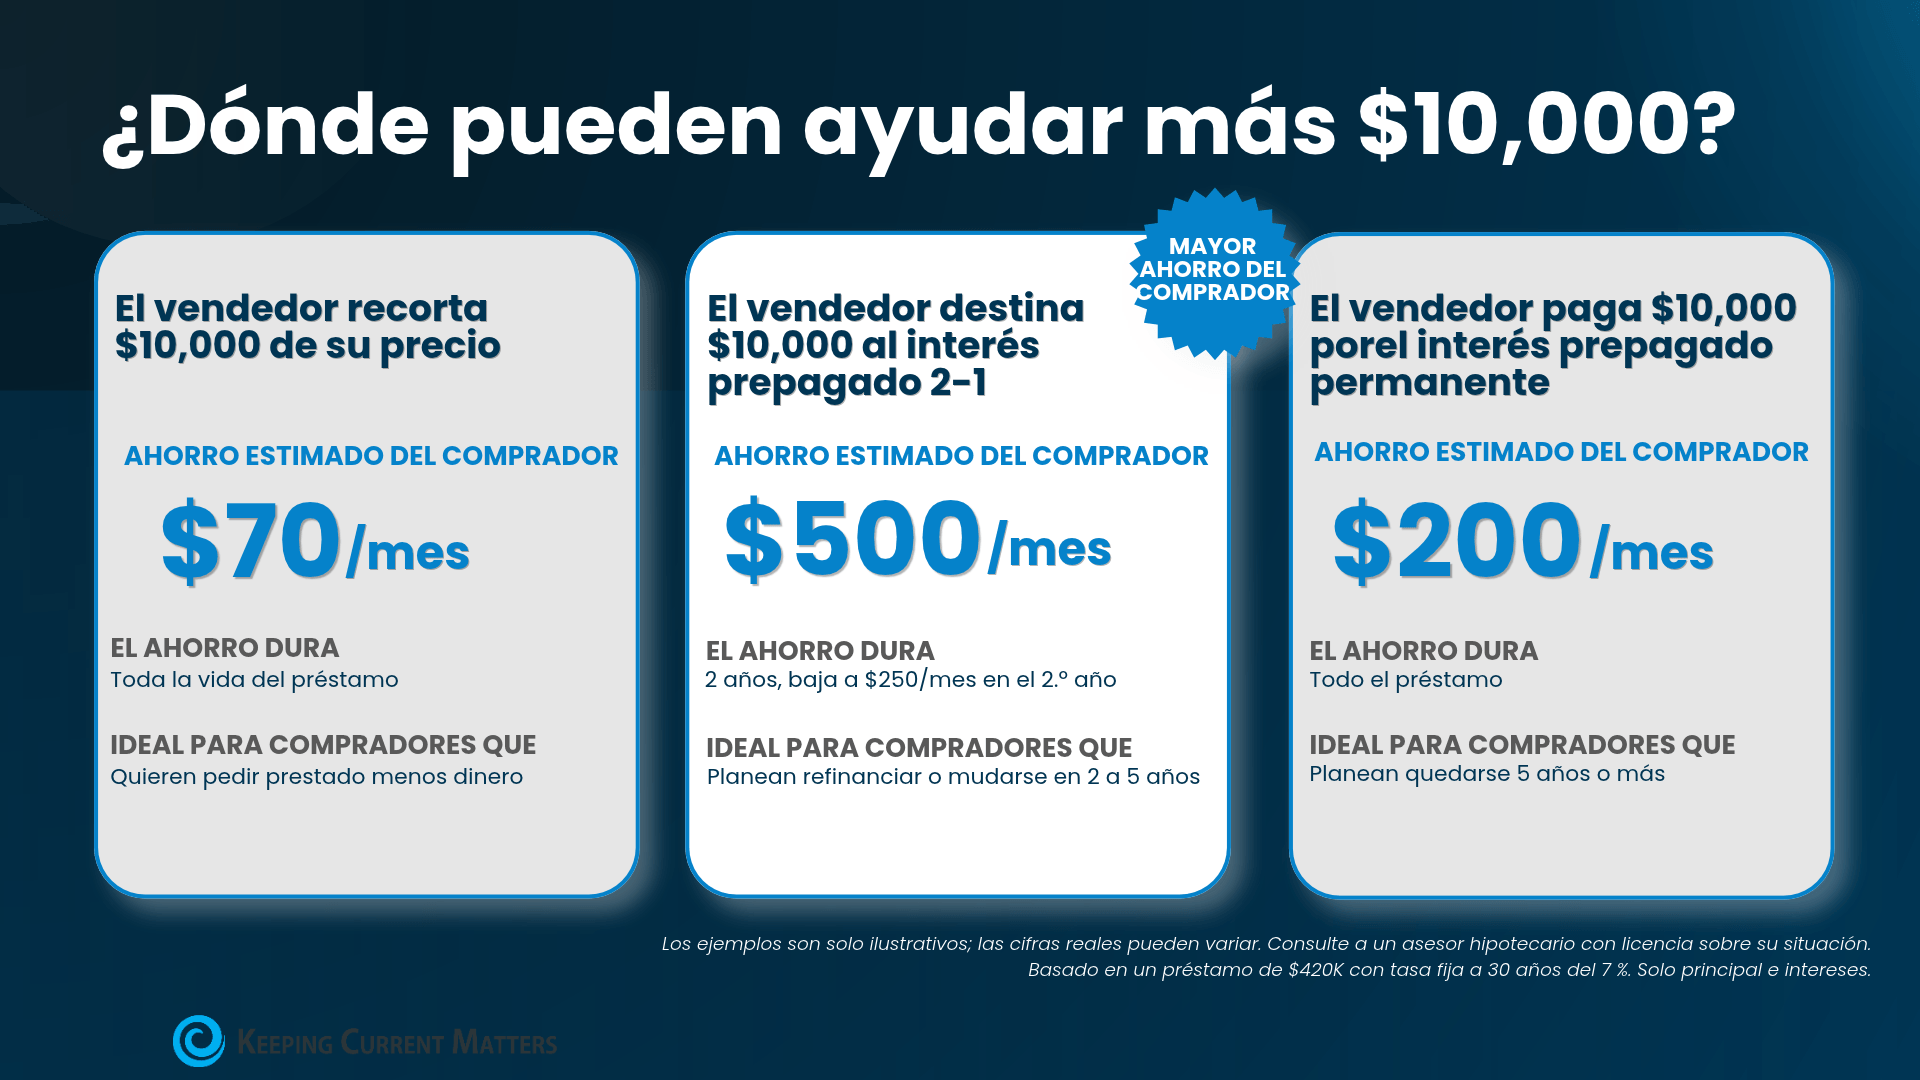
Son los mismos $10,000 del vendedor. Pero el interés prepagado 2-1 le ahorra al comprador alrededor de ocho veces más cada mes durante el primer año.
Y como la mayoría de los compradores buscan según el pago mensual, eso es lo que les llama la atención.
Eso es lo que hace que valga la pena considerar el interés prepagado. En lugar de reducir el precio que se pide, podría usar ese mismo dinero para tener un impacto mayor en los pagos mensuales de su comprador. Y dependiendo de lo que más le importe a ese comprador, el ahorro inmediato podría ser más atractivo que una reducción de precio.
La clave es trabajar con su agente y con el prestamista del comprador para comparar las opciones y ver cuál tiene más sentido.
Cosas que debe saber
-
Los programas de préstamos limitan cuánto puede pagar un vendedor para cubrir los costos de un comprador.
-
El dinero destinado al interés prepagado no limita lo que un comprador podría pedirle al vendedor que pague. Los compradores aún podrían pedir reparaciones u otras concesiones.
-
Incluir la oferta de interés prepagado en su anuncio les permite a los agentes y compradores saber que es una opción.
-
Su agente puede analizar por adelantado escenarios de interés prepagado y otros costos de venta para que esté preparado cuando llegue una oferta.
Como dice Lawrence Yun, economista principal de la Asociación Nacional de Realtors (NAR por sus siglas en inglés):
“Los vendedores de vivienda deben ser realistas sobre las condiciones del mercado local, lo que podría requerir descuentos en el precio y otros incentivos para atraer a los compradores”.
Y los vendedores que ofrecen soluciones como el interés prepagado pueden tener un impacto significativo donde más lo necesitan los compradores: en sus bolsillos.
En conclusión
Cuando busca formas de hacer que su casa sea más atractiva para los compradores, una reducción de precio no es su única opción. El interés prepagado podría ayudar a un comprador a ahorrar más cada mes, especialmente en los primeros años de su préstamo.
Hable con su agente o con un prestamista de confianza sobre qué incentivos podrían marcar la mayor diferencia para los compradores en nuestro mercado, sin dejar de proteger sus ganancias.

| Miembros: ¡regístrese ahora y configure su Post Personalizado & empiece a compartirlo hoy!
¿No es un miembro aun? Haga un clic aquí para aprender más acerca de la nueva función de KCM, Post Personalizados. |
|