El mercado de la vivienda está sobre una base sólida, incluso con más ejecuciones hipotecarias
Han pasado casi dos décadas desde la crisis de la vivienda de 2008, pero la palabra “ejecución hipotecaria” todavía puede inquietar a las personas. Y si está planeando mudarse, quizás se pregunte si más ejecuciones hipotecarias inundarán el mercado de viviendas en venta, especialmente si ha visto los titulares últimamente.
Los compradores quizás esperen una avalancha de gangas. Los vendedores quizás se estén preparando para una mayor competencia. Los datos más recientes no apuntan a ninguna de las dos cosas, y saber por qué puede ayudarle a planificar su próxima mudanza con confianza.
Un aumento moderado desde un punto de partida bajo
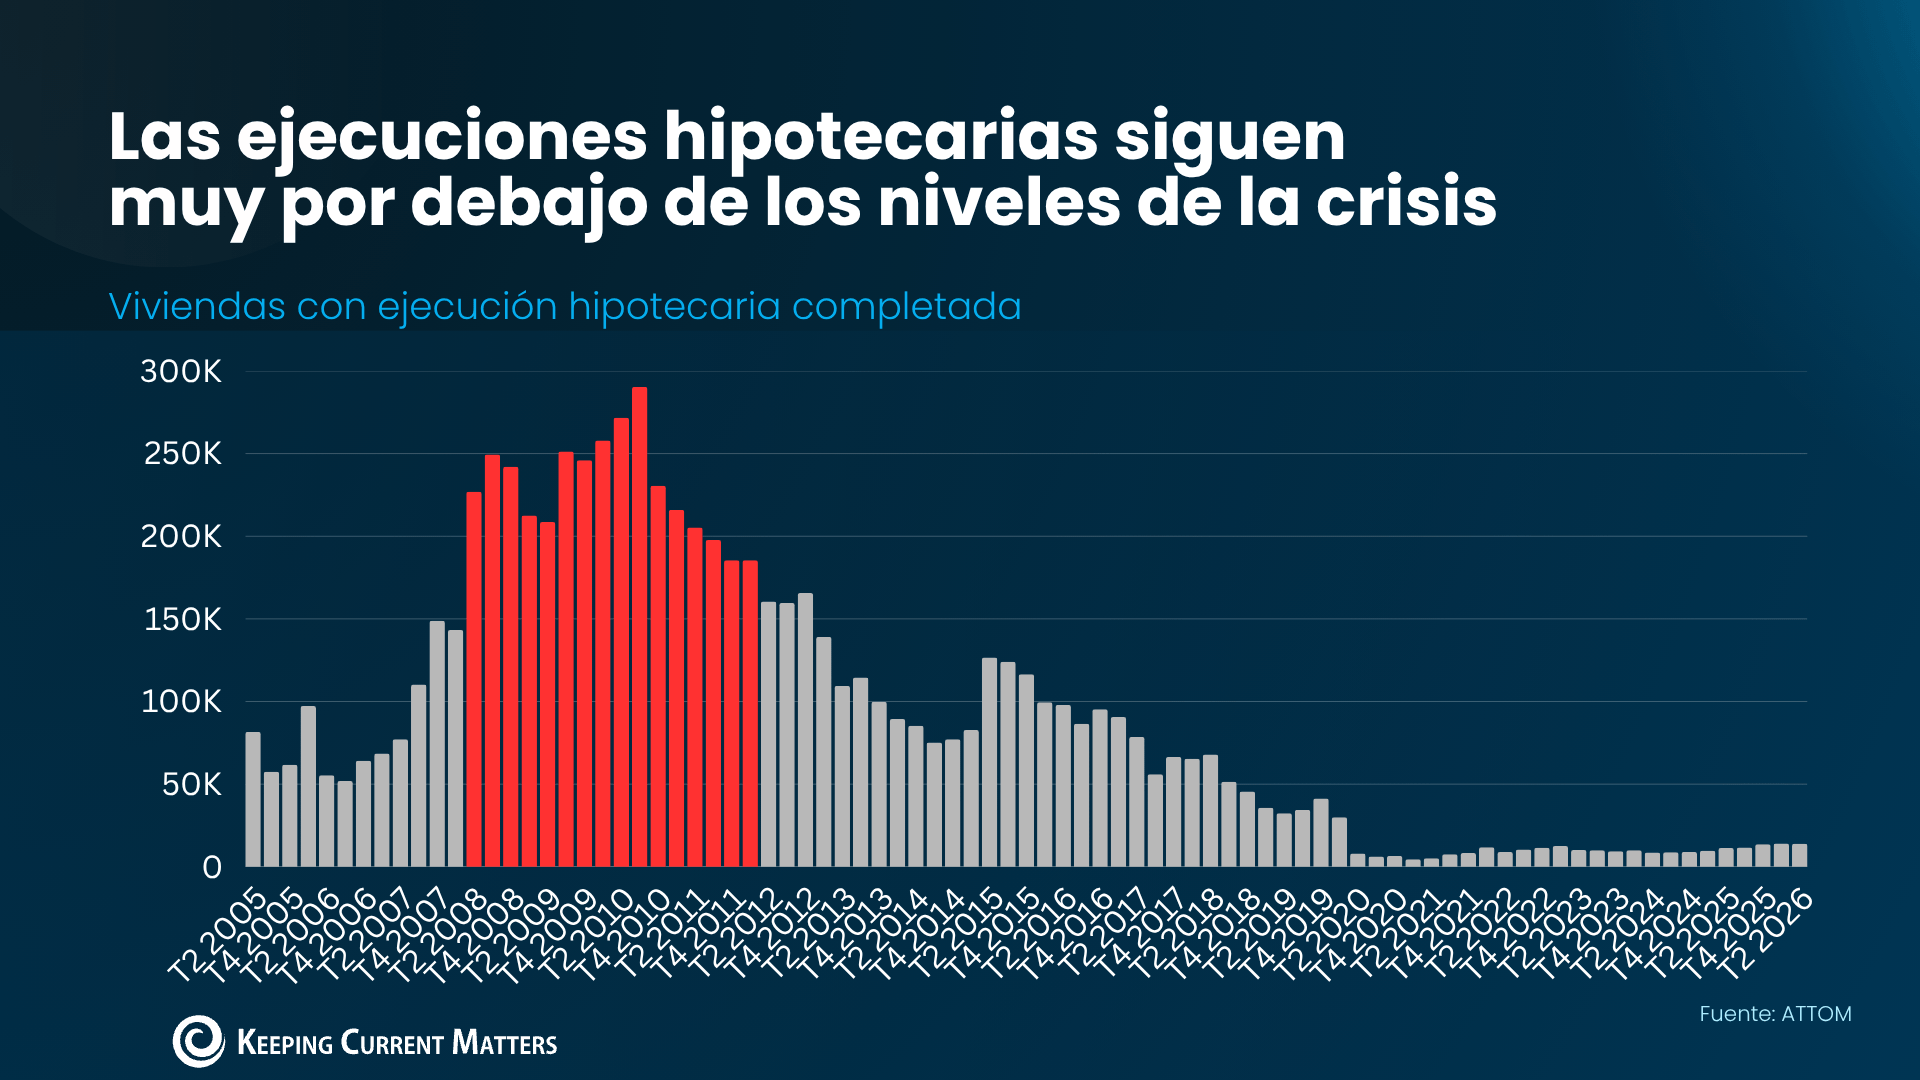
Las ejecuciones hipotecarias completadas aumentaron un 33 % respecto al año pasado, según ATTOM. Eso suena como un gran salto, pero el contexto ayuda.
Incluso con ese aumento, las ejecuciones hipotecarias siguen estando alrededor de un 26 % por debajo de donde estaban en el primer semestre del 2020.
Si se observa un panorama más amplio, la actividad actual es una pequeña fracción de lo que vio el mercado durante la crisis del 2008. Los prestamistas completaron alrededor de 28,000 ejecuciones hipotecarias en el primer semestre de 2026, según ATTOM. Compare eso con los años de la crisis, en rojo, cuando los prestamistas a menudo completaban más de 200,000 en el lapso de unos pocos meses (vea la gráfica a continuación):
Los expertos dicen que las cifras actuales reflejan un mercado de la vivienda que sigue en buena forma. Como explica Rob Barber, director ejecutivo de ATTOM:
“Si bien algunos propietarios todavía enfrentan dificultades financieras, en general, los volúmenes de ejecuciones hipotecarias siguen muy por debajo de las normas históricas y el mercado de la vivienda en general continúa demostrando resiliencia”.
Y esta es la razón por la que podemos absorber el ligero aumento de las ejecuciones hipotecarias que estamos viendo.
La cantidad de viviendas en venta ha vuelto a un rango equilibrado
Durante la crisis, muchos propietarios perdieron sus viviendas por ejecución hipotecaria o se vieron obligados a vender, lo que dejó el mercado saturado de casas en venta. Eso no está sucediendo ahora.
Una forma de ver esto es a través de los meses de inventario, que miden cuánto tiempo tomaría vender todas las viviendas en el mercado al ritmo actual. De cuatro a seis meses se considera un mercado equilibrado.
En este momento, son alrededor de 4.8 meses, según la National Association of Realtors (NAR por sus siglas en inglés). Eso está bastante equilibrado y es menos de la mitad del nivel máximo que alcanzó cerca de la última crisis (vea la gráfica a continuación):
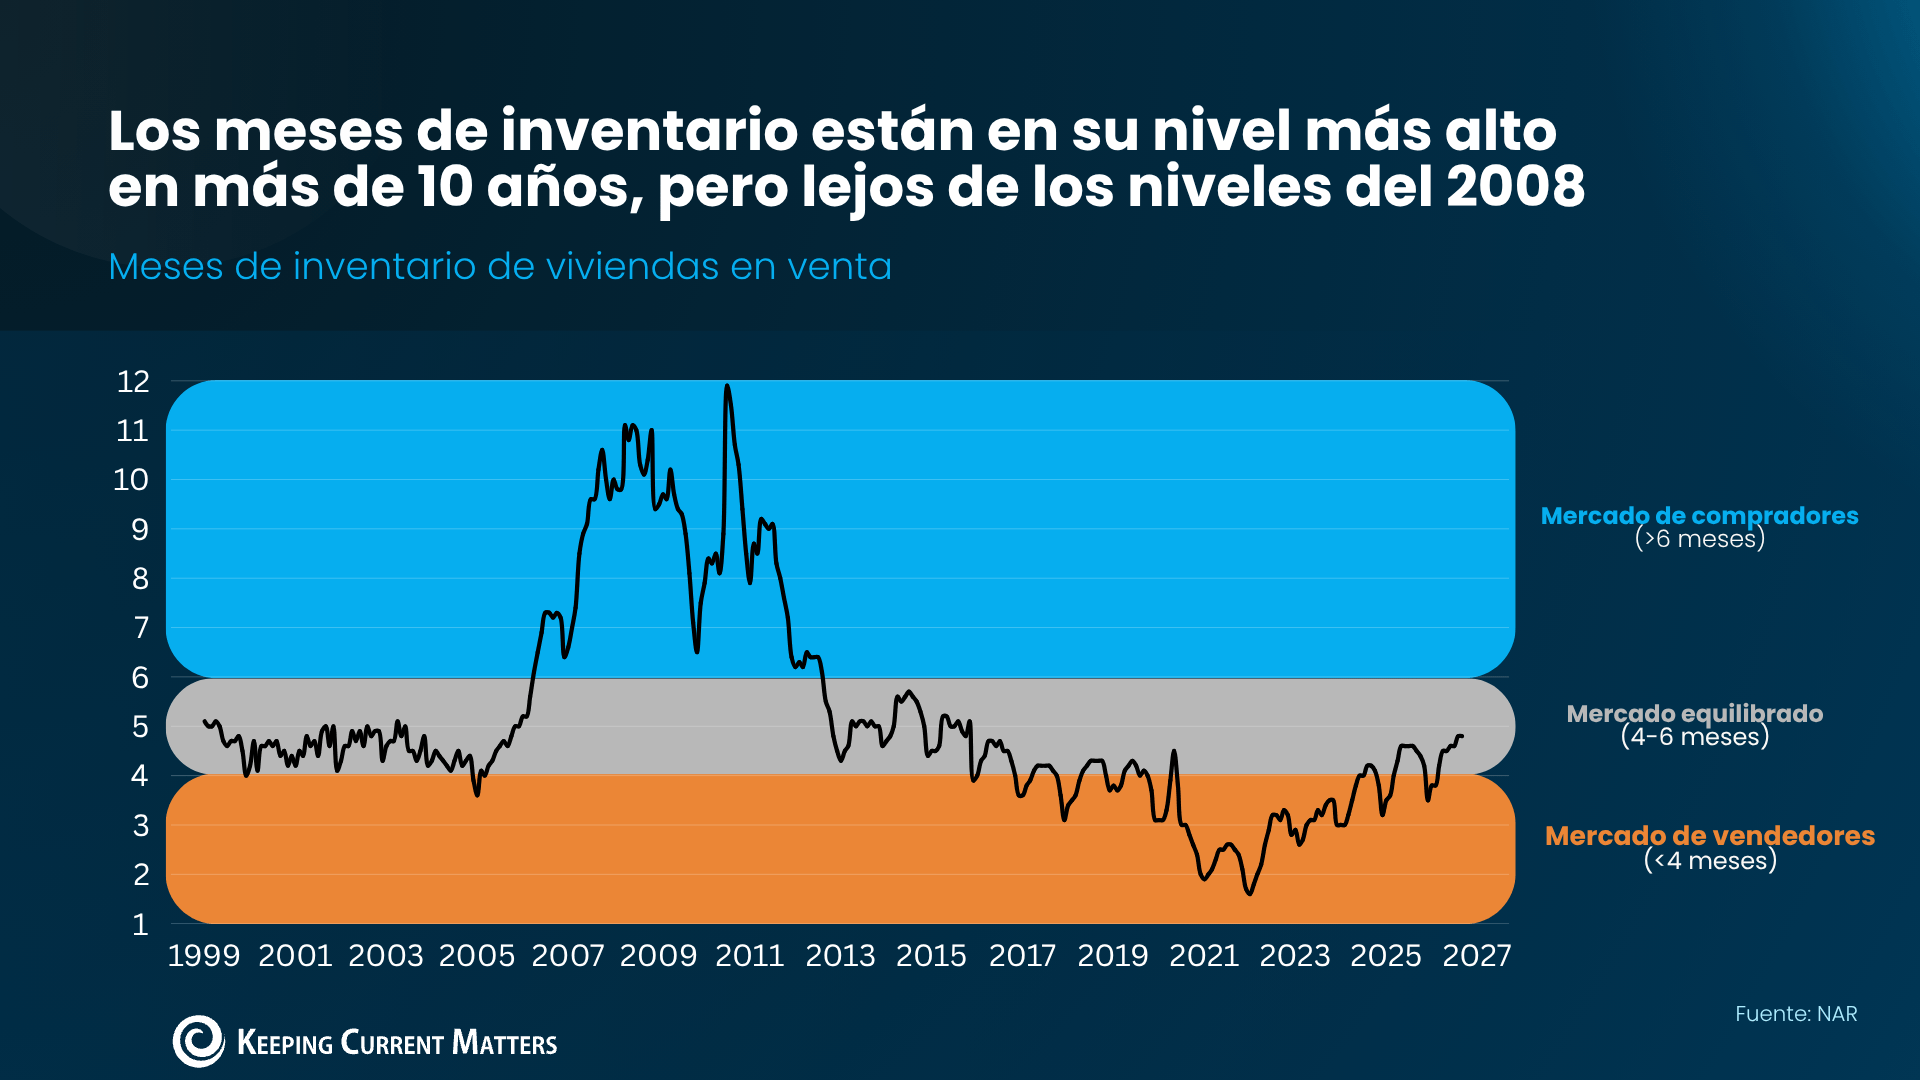
Si las ejecuciones hipotecarias realmente estuvieran aumentando de forma drástica, se vería en la cantidad de viviendas en venta. Como explica Logan Mohtashami, analista principal de HousingWire:
“… un aumento repentino de ejecuciones hipotecarias reales en el 2026 habría elevado fácilmente los datos de inventario mucho más en el 2026”.
La plusvalía les da opciones a los propietarios de hoy
La plusvalía es una de las principales razones por las que no hay un aumento repentino de ventas en subasta. Los datos de la Oficina del Censo y de ATTOM muestran que casi dos de cada tres propietarios han terminado de pagar su hipoteca o tienen más del 50 % de plusvalía. Y Cotality dice que el propietario promedio tiene alrededor de $310,000 en plusvalía.
Si un propietario con plusvalía pasa por un momento difícil, normalmente puede vender su casa, pagar el préstamo y quedarse con dinero en el bolsillo en lugar de enfrentar una ejecución hipotecaria. Esa es una opción que muchas personas no tenían durante la crisis. Según HousingWire, casi una de cada cuatro viviendas tenía plusvalía negativa en el 2010.
Tener plusvalía negativa significa deber más en la hipoteca de lo que vale su vivienda, lo que hace que vender sea mucho más difícil. Hoy, solo el 2 % de los propietarios se considera con plusvalía negativa grave (vea la gráfica a continuación):
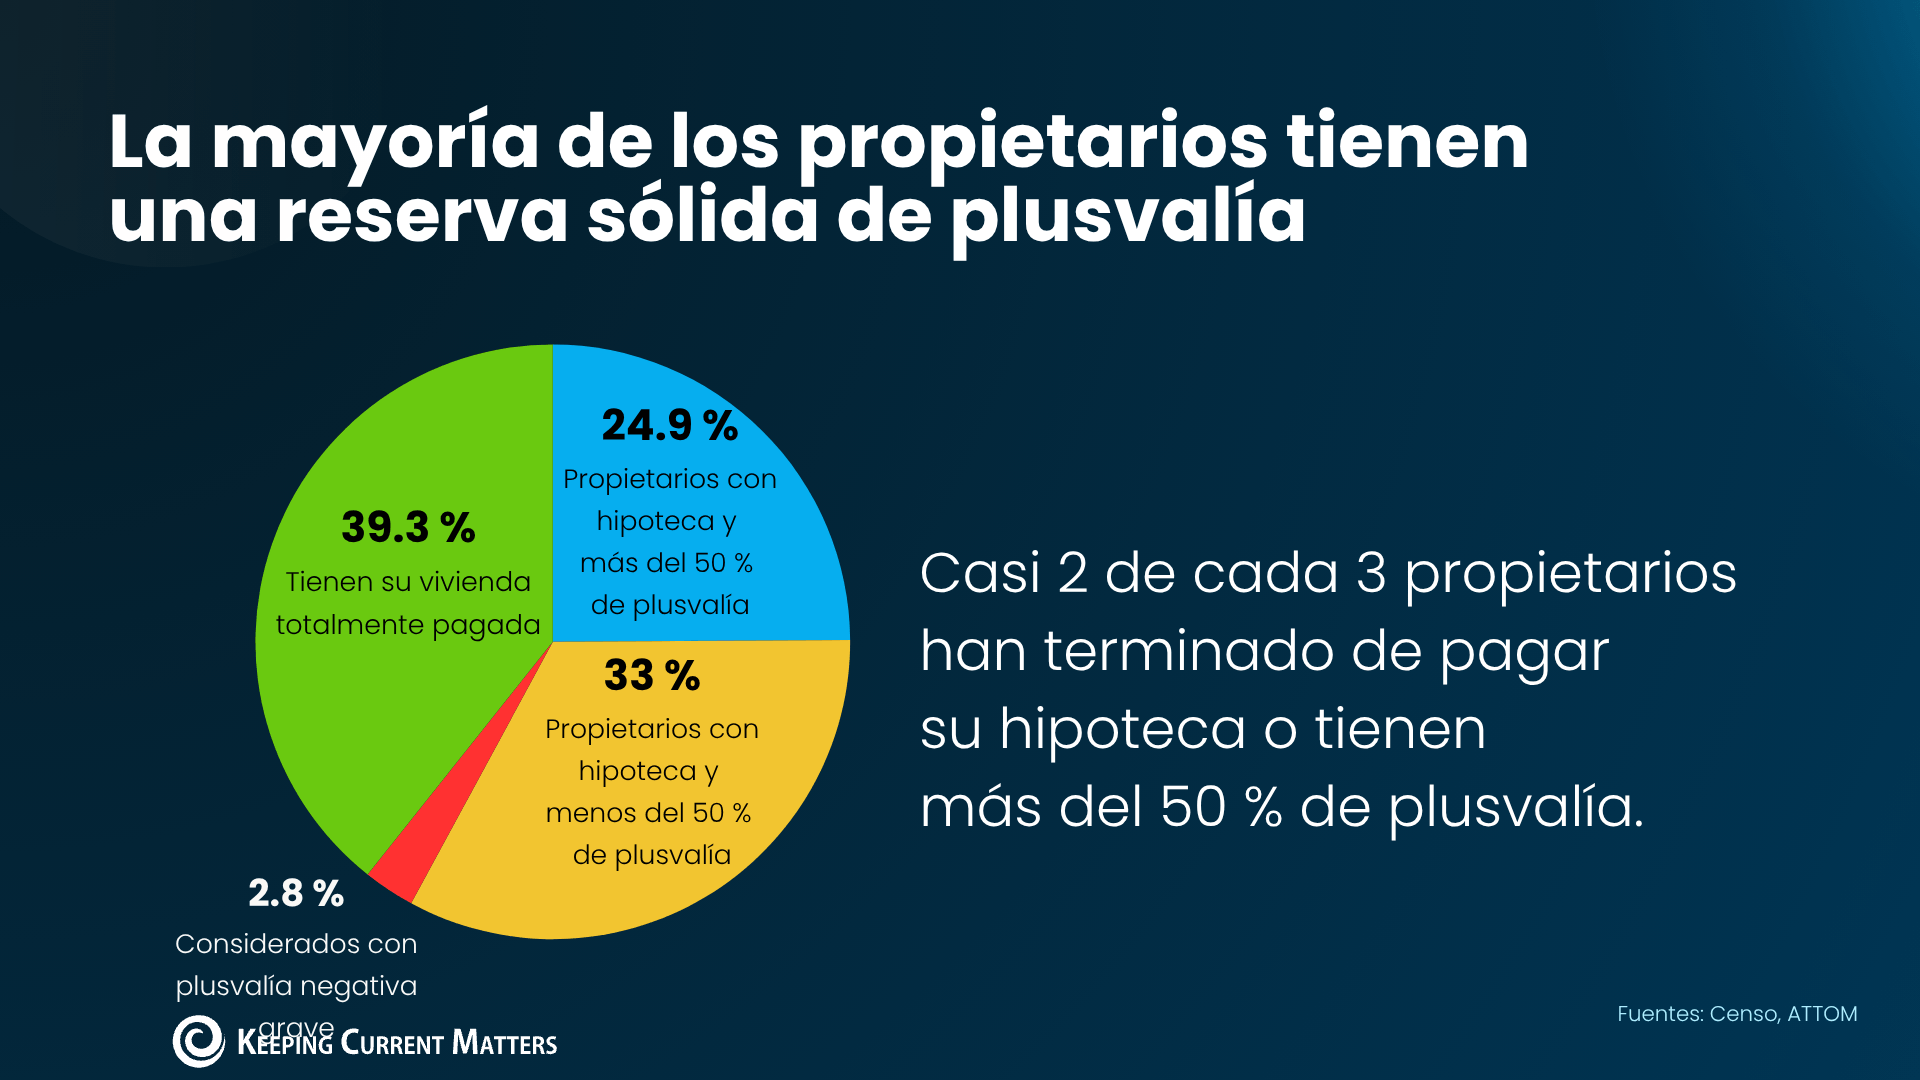
No todos los propietarios tienen ese nivel de plusvalía, pero la mayoría sí, y eso es lo que pone un límite a cuánto pueden aumentar las ejecuciones hipotecarias.
En conclusión
Si el aumento de las ejecuciones hipotecarias le hace preguntarse hacia dónde se dirige el mercado de la vivienda, los datos muestran que está en buena forma. La oferta de viviendas en venta está equilibrada y la mayoría de los propietarios tienen mucha plusvalía.
¿Tiene preguntas sobre lo que está viendo en internet, sobre su mercado local o sobre cuánta plusvalía tiene? Hable con un agente local en bienes raíces.

| Miembros: ¡regístrese ahora y configure su Post Personalizado & empiece a compartirlo hoy!
¿No es un miembro aun? Haga un clic aquí para aprender más acerca de la nueva función de KCM, Post Personalizados. |
|